
Tokenisierung macht Rechte an Vermögenswerten auf einer Blockchain übertragbar und programmierbar. Entscheidend ist, welchen Anspruch ein Token tatsächlich vermittelt, wie er eingelöst werden kann und ob sich Handel und Zahlung gemeinsam abwickeln lassen.
Fondsanteile, Anleihen, Kredite und Gold lassen sich bereits als Token ausgeben. Der wirtschaftliche Nutzen entsteht, wenn Registerführung, Übertragung und Abwicklung ineinandergreifen. Die Blockchain ersetzt dabei weder den zugrunde liegenden Vermögenswert noch seine rechtliche Absicherung.
Was besitzt man mit einem tokenisierten Vermögenswert?
Ein Token kann einen Fondsanteil, eine Schuldverschreibung oder einen Anspruch gegen einen Emittenten verkörpern. Diese Modelle unterscheiden sich bei Stimmrechten, Ausschüttungen und der Behandlung einer Insolvenz. Ein Aktienkurs auf der Blockchain bedeutet deshalb nicht automatisch, dass der Käufer Aktionär des betreffenden Unternehmens wird.
Bei einem nativ ausgegebenen Wertpapier kann das Blockchain-Register unmittelbar zur rechtlich maßgeblichen Eigentumsdokumentation gehören. Bei einer nachträglichen Abbildung hält dagegen häufig ein Intermediär das Original und gibt darauf bezogene Token aus. Dann müssen Verwahrung, Deckung und Durchsetzbarkeit des Anspruchs zusätzlich geprüft werden.
Ein praktisches Beispiel ist Franklin Templetons BENJI. Der 2021 auf Stellar gestartete Fonds nutzt eine öffentliche Blockchain als offizielles System zur Verarbeitung von Transaktionen und zur Erfassung der Anteilsinhaber. Die Tokenisierung betrifft hier die Fondsverwaltung und die Übertragung von Anteilen. Die gehaltenen Staatsanleihen müssen dafür nicht selbst als Blockchain-Token existieren.
Recht vor Technik: Nach den ESMA-Leitlinien bleiben tokenisierte Finanzinstrumente regulatorisch Finanzinstrumente. Ihre Einordnung richtet sich nach den wirtschaftlichen Rechten. MiCA ist daher keine pauschale Rechtsgrundlage für tokenisierte Aktien oder Fonds.
So funktioniert die Tokenisierung in der Praxis
Am Anfang stehen die rechtliche Struktur und die Entscheidung, welches Register verbindlich ist. Anschließend werden Verwahrer, Administrator und gegebenenfalls eine Zweckgesellschaft eingebunden. Die technische Ausgabe folgt dieser Struktur.
- Zeichnung: Der Anleger wird identifiziert und auf seine Zulässigkeit geprüft. Je nach Produkt gelten Mindestbeträge und Länderbeschränkungen.
- Ausgabe: Nach Zahlungseingang erhält seine zugelassene Wallet die entsprechende Tokenmenge.
- Verwaltung: Übertragungsregeln, Ausschüttungen und Bestandsänderungen werden technisch verarbeitet und mit dem rechtlichen Register abgestimmt.
- Rücknahme: Token werden eingezogen oder vernichtet. Die Auszahlung erfolgt gemäß den Produktbedingungen.
BlackRocks BUIDL-Fonds zeigt, warum diese Details zählen: Die Zeichnung erfordert eine Freigabe durch den Transferagenten. Für reguläre USD-Zeichnungen und Rücknahmen nennt RWA.xyz Annahmeschlusszeiten. Die technische Übertragbarkeit eines Tokens bedeutet somit keine jederzeitige Auszahlung auf ein Bankkonto.
Welche Anlagen werden tokenisiert?
Staatsanleihen und Fonds
Token vermitteln häufig Fondsanteile mit Anleiheexposure. Laufzeit, Gebühren und Ausschüttungsmodell bestimmen die Rendite. Der Token ist nicht zwingend eine direkte Forderung gegen den Staat.
Kredite und Aktien
Kredittoken können Unternehmens- oder besicherte Finanzierungen abbilden. Bei Aktientoken entscheidet die Konstruktion darüber, ob gesellschaftsrechtliche Rechte oder lediglich wirtschaftliche Ansprüche bestehen.
Gold und Immobilien
Hier sind Lagerung, Eigentumsnachweis und Verwertung zentral. Bei Immobilien kann der Token einen Anteil an einer Objektgesellschaft oder eine Forderung repräsentieren.
Die RWA.xyz-Systematik unterscheidet diese Anlageklassen nach ihrem wirtschaftlichen Exposure. Stablecoins werden separat ausgewiesen. Sie dürfen bei Marktvergleichen nicht unbemerkt zu Fonds, Krediten und anderen RWA addiert werden.
Auch bei ähnlich aussehenden Dollar-Token unterscheidet sich die Zahlungsseite: Ein Stablecoin vermittelt einen Anspruch nach den Bedingungen seines Emittenten. Eine tokenisierte Bankeinlage bleibt eine Forderung gegen die betreffende Bank. Zentralbankgeld dient wiederum der endgültigen Abwicklung zwischen zugelassenen Teilnehmern. Die BIZ betrachtet diese Unterschiede als wesentlich für Vertrauen und Stabilität eines tokenisierten Finanzsystems.
Wo liegt der wirtschaftliche Nutzen?
Gemeinsame Register können den Abgleich zwischen Handelspartnern und Dienstleistern reduzieren. Smart Contracts ermöglichen bedingte Übertragungen und automatisierte Abläufe. Kleinere Stückelungen erleichtern die Verteilung, sofern Zulassung und Kostenstruktur dies erlauben.
Besonders relevant ist Delivery versus Payment: Das Wertpapier wechselt nur dann den Besitzer, wenn auch die Zahlung erfolgt. Werden beide Seiten technisch gekoppelt, sinkt das Risiko einer einseitigen Vorleistung. Nach der Bank für Internationalen Zahlungsausgleich kann atomare Abwicklung allerdings höhere Liquiditätsanforderungen verursachen. Sofortige Bruttozahlung ersetzt nicht automatisch die Finanzierungsvorteile verrechneter Geschäfte.
Auch Handelbarkeit und Liquidität sind verschieden: Ein Token kann jederzeit übertragen werden, während Käufer, Market Maker oder Rücknahmemöglichkeiten fehlen.
Bei der Nutzung als Kreditsicherheit kommt eine weitere Ebene hinzu: Der Kreditgeber muss den Token akzeptieren, bewerten und im Ausfall verwerten können. Eine technisch schnelle Übertragung nützt wenig, wenn nur wenige zugelassene Käufer infrage kommen. Deshalb hängen Beleihungsgrenzen und Sicherheitsabschläge auch von Rücknahmefristen, Marktbreite und den rechtlichen Zugriffsmöglichkeiten ab.
Wie groß ist der Tokenisierungsmarkt wirklich?
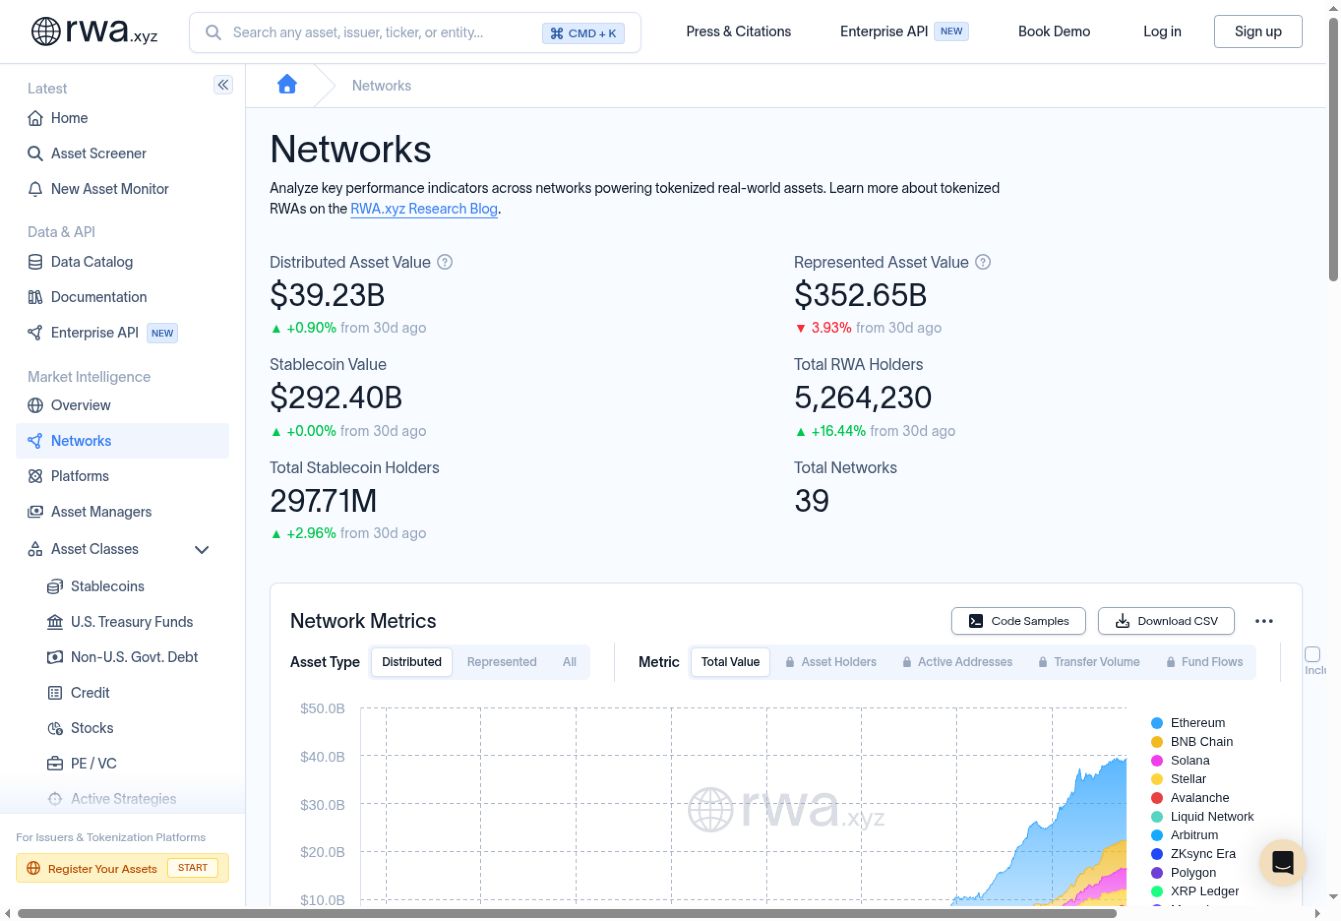
Die am 15. Oktober 2026 abgerufene Live-Netzwerkübersicht von RWA.xyz weist rund 39,23 Milliarden US-Dollar Distributed Assets, 352,65 Milliarden US-Dollar Represented Assets und separat 292,40 Milliarden US-Dollar Stablecoins aus.
Zwei unterschiedliche Formen der Tokenisierung
Distributed: Token können außerhalb der Ausgabeplattform gehalten und zwischen Wallets übertragen werden. Whitelists und Zugangsbeschränkungen sind trotzdem möglich.
Represented: Token können die Ausgabeplattform nicht verlassen oder nicht zwischen Wallets übertragen werden. Die Blockchain dient institutionellen Teilnehmern als Register- und Abstimmungsebene.
Die Trennung erklärt scheinbar widersprüchliche Ranglisten. Ein großes Registervolumen beschreibt etwas anderes als einen großen Bestand übertragbarer Token. Beide Kennzahlen messen außerdem weder Börsenumsatz noch frei verfügbare Liquidität.
Für einen belastbaren Vergleich sollten neben dem Vermögenswert auch Transferaktivität, Anlegerkonzentration und Nettozuflüsse betrachtet werden. Ein hoher Bestand bei wenigen Wallets kann institutionelle Nutzung zeigen, beweist aber keinen breiten Markt. Umgekehrt sind Wallet-Adressen keine eindeutige Anlegerzahl, weil ein Anleger mehrere Adressen verwenden und ein Verwahrer viele Kunden bündeln kann.
Welche Blockchains und Anbieter führen?
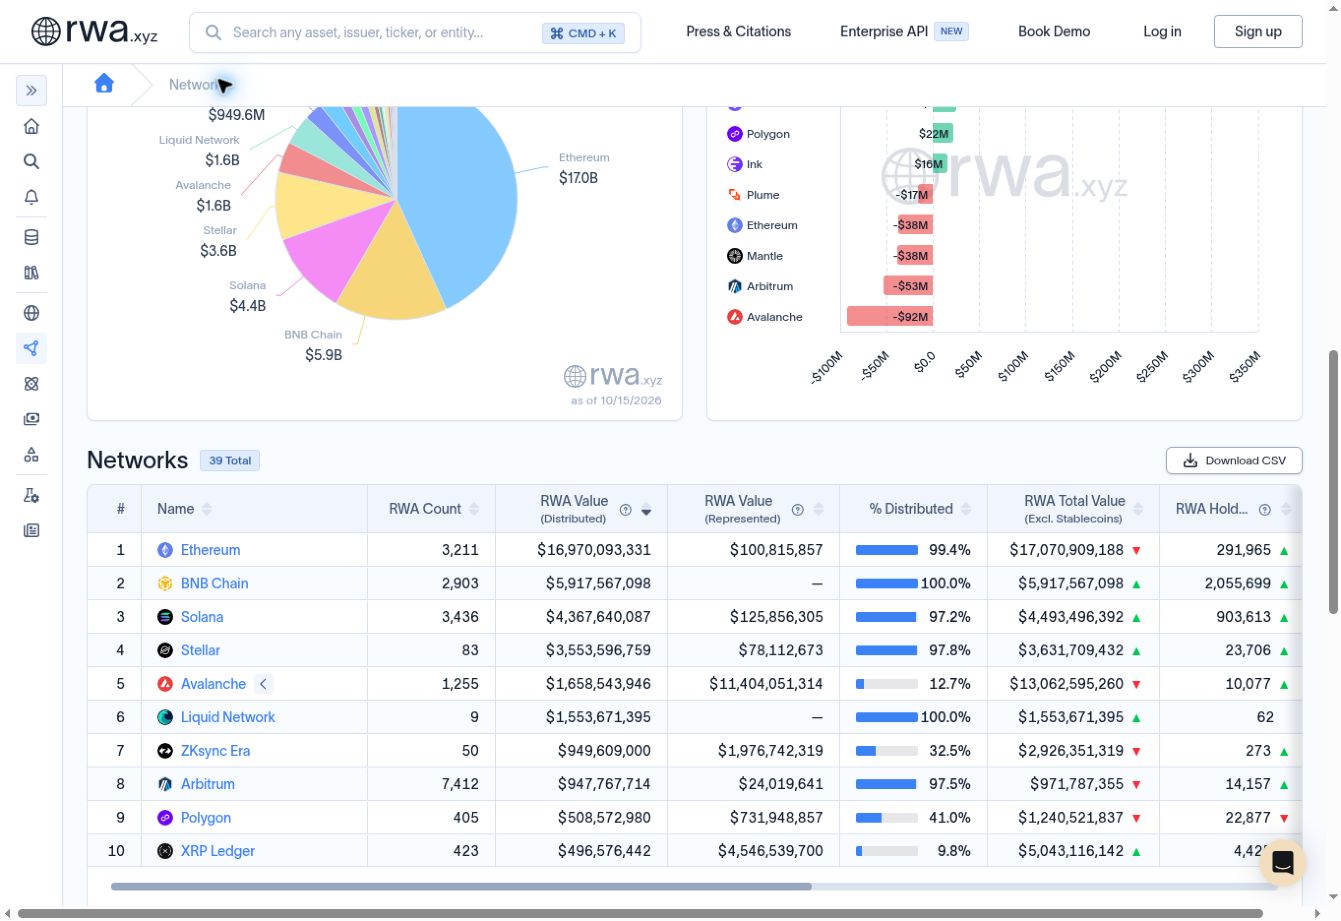
Nach Distributed Asset Value ohne Stablecoins führt Ethereum. Die folgende Rangliste verwendet einheitlich den Live-Abruf der Netzwerkübersicht vom 15. Oktober 2026. Einzelne Detailseiten und Suchindizes können wegen unterschiedlicher Aktualisierungszeitpunkte abweichen.
| Rang | Netzwerk | Milliarden USD |
|---|---|---|
| 1 | Ethereum | 16,97 |
| 2 | BNB Chain | 5,92 |
| 3 | Solana | 4,37 |
| 4 | Stellar | 3,55 |
| 5 | Avalanche, alle Chains | 1,66 |
| 6 | Liquid Network | 1,55 |
| 7 | ZKsync Era | 0,95 |
| 8 | Arbitrum | 0,95 |
| 9 | Polygon | 0,51 |
| 10 | XRP Ledger | 0,50 |
Zu den relevanten Anbietern zählen laut den jeweiligen RWA.xyz-Netzwerkseiten Ondo auf Ethereum, Franklin Templetons Benji und bStocks auf BNB Chain sowie Securitize und xStocks auf Solana. Auf Stellar steht Spiko vor Ondo und Benji. Auf Avalanche gehören Securitize und Centrifuge zu den wichtigen Plattformen, auf Liquid dominiert STOKR.
Bei Represented Assets führt dagegen Canton mit rund 309,89 Milliarden US-Dollar, wesentlich geprägt durch Broadridge DLR. Diese Summe darf nicht als frei handelbarer Tokenbestand mit Ethereums Distributed-Wert gleichgesetzt werden.
Bei Produkten auf mehreren Netzwerken zählt außerdem, welche Anteile tatsächlich auf welcher Chain ausgegeben sind. Das gesamte Fondsvermögen lässt sich nicht jeder unterstützten Blockchain vollständig zurechnen. Gebrückte Abbildungen müssen von nativen Ausgaben unterschieden werden, um wirtschaftlich identische Ansprüche nicht mehrfach zu zählen.
Aktuelle Entwicklungen: Handel und Zahlungsabwicklung wachsen zusammen
Am 11. Februar 2026 meldeten Uniswap Labs und Securitize den Handel von BUIDL über UniswapX. Zugelassene Anleger können Angebote freigegebener Marktteilnehmer einholen und Geschäfte atomar abwickeln. Die Integration öffnet damit zusätzliche Liquiditätswege, ohne die Zugangskontrollen des Fonds aufzuheben.
Das Eurosystem startete am 21. September 2026 Pontes. Die Lösung ermöglicht die Abwicklung tokenisierter Großkundengeschäfte in Zentralbankgeld. Erweiterte Funktionen und längere Betriebszeiten sollen schrittweise folgen. Die vollständige Umsetzung wird bis 2028 erwartet.
Beide Beispiele zeigen unterschiedliche Wege zum gleichen Engpass: Ein digitaler Vermögenswert benötigt eine verlässliche Zahlungsseite und funktionierende Handelsmöglichkeiten.
Welche Risiken müssen Anleger prüfen?
Rechtsanspruch und Deckung: Wer schuldet welche Leistung, wo liegen die Vermögenswerte und welche Rechte bestehen bei Insolvenz?
Rücknahme und Liquidität: Welche Fristen, Gebühren und Mindestbeträge gelten? Wer stellt verbindliche Kaufpreise?
Technische Kontrolle: Können Administratoren Transfers stoppen, Token einfrieren oder Verträge ändern? Zusätzliche Brücken und DeFi-Protokolle schaffen weitere Abhängigkeiten.
Bewertung: Ein ausgewiesener Nettoinventarwert ist kein garantierter Verkaufspreis. Bonitäts-, Zins- und Währungsrisiken des Basiswerts bleiben bestehen.
Häufige Fragen zur Tokenisierung
Bringt RWA-Wachstum automatisch steigende Blockchain-Kurse?
Nein. Verwaltetes Vermögen fließt nicht automatisch in den nativen Coin. Dafür sind Gebührenmodell, tatsächliche Transaktionen und die Verwendung des Coins entscheidend.
Ist eine eigene Wallet ausreichend, um Fonds-Token zu kaufen?
Häufig nicht. Anlegerstatus, Wohnsitz, Identitätsprüfung und Freigabe der Wallet können den Zugang begrenzen. Maßgeblich sind die Bedingungen des konkreten Produkts.
Was unterscheidet tokenisierte Wertpapiere von NFTs?
Gleichartige Wertpapier-Token sind häufig untereinander austauschbar, etwa Anteile derselben Fondsklasse. NFTs kennzeichnen dagegen einzeln unterscheidbare Token. Beide können für die Tokenisierung eingesetzt werden. Ob ein Token Eigentum, eine Forderung oder lediglich einen digitalen Nachweis vermittelt, ergibt sich jedoch aus seiner rechtlichen Ausgestaltung. Der technische Tokenstandard allein beantwortet diese Frage nicht.
Sind Anleger und ihre Vermögensbestände öffentlich sichtbar?
Auf öffentlichen Blockchains können Tokenbestände und Übertragungen häufig einer Wallet-Adresse zugeordnet werden. Der Name des Inhabers ist dadurch nicht automatisch bekannt. Wird eine Adresse jedoch einer Person oder Institution zugeordnet, können weitere Aktivitäten nachvollziehbar werden. Andere Systeme beschränken die Sichtbarkeit auf berechtigte Teilnehmer. Welche Informationen offengelegt werden, hängt deshalb vom Netzwerk und der konkreten Umsetzung ab.
Kann derselbe Tokenname auf verschiedenen Blockchains unterschiedliche Produkte bezeichnen?
Ja. Tokenname und Kürzel sind keine eindeutigen Identitätsnachweise. Gleichnamige Token können unterschiedliche Emittenten, Rechte oder technische Konstruktionen haben. Auch Nachahmungen sind möglich. Zur Prüfung gehören deshalb das richtige Netzwerk, die vom Anbieter bestätigte Tokenadresse und die Produktunterlagen. Eine übereinstimmende Bezeichnung oder ein bekanntes Logo reicht nicht aus.
Transparenzhinweis: Bei der Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die Inhalte wurden anschließend redaktionell bearbeitet und auf ihre Richtigkeit überprüft.


