
Ein Security Token Offering (STO) ist die Ausgabe von Token, mit denen Anleger wirtschaftliche oder rechtliche Ansprüche erwerben, etwa aus einer Anleihe oder Beteiligung. Die Blockchain kann Ausgabe und Übertragung technisch abbilden. Welche Rechte ein Anleger tatsächlich erhält, bestimmen die Emissionsbedingungen und das geltende Wertpapierrecht.
STOs wurden nach dem ICO-Boom als regulierter Weg zur Kapitalaufnahme bekannt. Inzwischen nutzen auch Banken, Unternehmen und öffentliche Emittenten digitale Wertpapiere. Doch nicht jede tokenisierte Anlage wird als STO vermarktet, und nicht jeder „Security Token“ verbrieft unmittelbar Eigentum am beworbenen Basiswert. Dieser Leitfaden erklärt Technik, Rechte, Regulierung, reale Beispiele und die heutige Bedeutung.
Inhaltsverzeichnis
Was ist ein Security Token Offering?
Ein STO bezeichnet eine erstmalige Platzierung von Security Token bei Investoren. Der Emittent beschafft sich Kapital, während Käufer einen in den Angebotsunterlagen beschriebenen Anspruch erhalten. Das kann ein Rückzahlungsanspruch aus einer Schuldverschreibung, ein vertraglicher Anspruch auf Erträge oder bei entsprechender rechtlicher Struktur eine Beteiligung sein. „Security Token“ ist dabei keine Garantie für eine bestimmte Rechtsposition.
Die technische Grundlage ist die Tokenisierung: Rechte oder Ansprüche werden digital ausgegeben oder durch Token repräsentiert. Ein Token kann den maßgeblichen Registereintrag abbilden, aber ebenso lediglich auf ein getrennt verwahrtes Wertpapier verweisen. Entscheidend ist, wer gegenüber wem welche Rechte durchsetzen kann. Eine öffentlich sichtbare Wallet-Adresse beantwortet diese Rechtsfrage allein nicht.
Merksatz: Ein STO beschreibt den Platzierungsprozess. Der Security Token bezeichnet das ausgegebene Instrument oder dessen digitale Repräsentation. Sein rechtlicher Inhalt steht in den Emissionsbedingungen.
Wie läuft ein STO technisch und organisatorisch ab?
Am Anfang stehen Emittent, Finanzierungszweck und die Ausgestaltung des Instruments: Volumen, Laufzeit, Zinsen oder Beteiligungsrechte. Juristen prüfen, ob ein Wertpapier oder eine andere regulierte Vermögensanlage vorliegt, welche Unterlagen nötig sind und an wen das Angebot gerichtet werden darf. Erst danach wird festgelegt, wie Register, Token und Zahlungsabwicklung zusammenspielen.
Investoren durchlaufen üblicherweise Identitäts- und Eignungsprüfungen. Je nach Struktur zahlt ein Käufer per Banküberweisung oder über eine zugelassene digitale Zahlungsinfrastruktur. Nach der Zuteilung wird der Anspruch in einem Register oder bei einer Verwahrstelle erfasst. Ein Smart Contract kann Übertragungen auf freigegebene Adressen beschränken und Zahlungen automatisieren. Er ersetzt weder die Prüfung der Emission noch die Durchsetzung von Ansprüchen gegen den Schuldner.
1. Struktur
Rechte, Anlegerkreis und Dokumentation werden festgelegt.
2. Zeichnung
Investoren werden geprüft, zahlen und erhalten eine Zuteilung.
3. Verwaltung
Register, Verwahrung, Ausschüttungen und Transfers folgen den Regeln der Emission.
Welche Rechte können Security Token verleihen?
Die Bezeichnung „Security Token“ umfasst verschiedene Instrumente. Ein tokenisierter Schuldtitel ist rechtlich und wirtschaftlich etwas anderes als eine Aktie. Bei Immobilienangeboten kann der Anleger beispielsweise einen Anspruch gegen eine Projektgesellschaft erhalten, ohne Miteigentümer des Grundstücks zu werden. Auch ein digital dargestellter Fondsanteil hat eigene Regeln für Rückgabe, Bewertung und Verwahrung.
| Mögliche Struktur | Typischer Anspruch | Worauf achten? |
|---|---|---|
| Digitale Anleihe | Rückzahlung und gegebenenfalls Zinsen | Bonität, Laufzeit, Rang |
| Tokenisierte Aktie | Gesellschaftsrechte nach konkreter Ausgestaltung | Register, Stimmrecht, Dividende |
| Ertragsbeteiligung | Vertraglich definierte Zahlungen | Berechnungsgrundlage, Verlust- und Insolvenzrisiko |
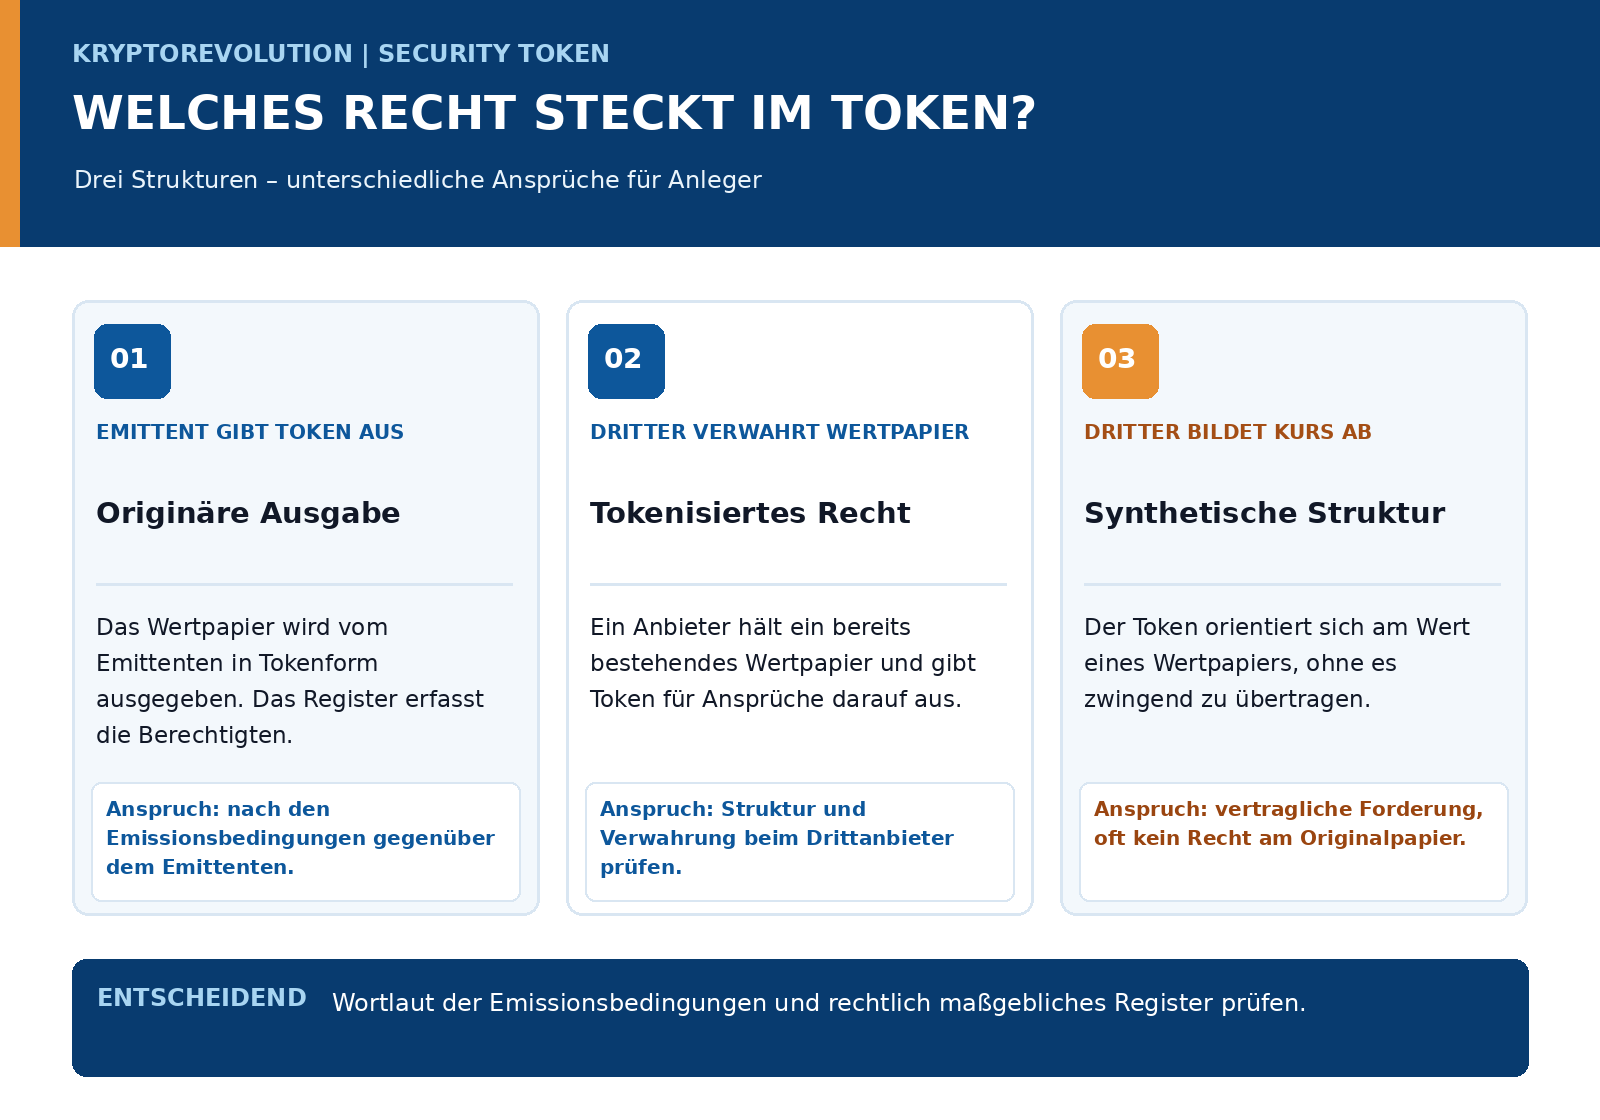
Die US-Börsenaufsicht SEC unterschied 2026 ausdrücklich zwischen Token, die ein Emittent selbst ausgibt, und Modellen unabhängiger Dritter. Bei Letzteren kann der Käufer statt einer direkten Rechtsposition am zugrunde liegenden Wertpapier nur einen Anspruch gegen den Token-Anbieter erwerben.
Die Bezeichnung „tokenisiertes Wertpapier“ verrät noch nicht, gegen wen Anleger ihre Ansprüche richten können. Die Grafik unterscheidet die direkte Ausgabe durch den Emittenten von Verwahr- und synthetischen Modellen unabhängiger Anbieter.
STO, ICO und IPO: Was unterscheidet die Angebote?
Beim Initial Coin Offering (ICO) verkauften Projekte insbesondere während des Booms 2017 und 2018 häufig neue Krypto-Token zur Finanzierung. Ein solcher Token muss kein Wertpapier sein und verschafft nicht automatisch einen Anspruch auf Gewinne oder Unternehmensanteile. Die rechtliche Einordnung hängt auch hier von den tatsächlichen Rechten ab. Ein Wertpapier wird nicht dadurch zum unregulierten Utility-Token, dass der Anbieter es „ICO“ nennt.
Ein Initial Public Offering (IPO) bezeichnet dagegen den Börsengang mit einer öffentlichen Aktienplatzierung. Ein STO kann ebenfalls ein öffentliches Angebot sein, betrifft aber keineswegs zwingend Aktien oder eine Börsennotierung. Viele STOs strukturieren Schuldverschreibungen oder richten sich nur an einen eingeschränkten Anlegerkreis. Die Blockchain ist vor allem eine andere technische Infrastruktur für Ausgabe und Verwaltung, keine eigene Anlageklasse.
Wie sind STOs in Deutschland und der EU reguliert?
In der EU bestimmt die rechtliche Ausgestaltung des Tokens das Regelwerk. Qualifiziert er als Finanzinstrument, greift das bestehende Kapitalmarktrecht. Artikel 2 der MiCA-Verordnung nimmt solche Instrumente ausdrücklich aus ihrem Anwendungsbereich aus. Die ESMA betont bei der Einstufung eine Prüfung der konkreten Eigenschaften und Rechte. Ein öffentliches Wertpapierangebot kann einen Prospekt erfordern, sofern keine einschlägige Ausnahme greift. Auch Vertrieb, Handel und Verwahrung können Erlaubnisse und Pflichten auslösen.
In Deutschland erlaubt das Gesetz über elektronische Wertpapiere (eWpG) die Begebung bestimmter Wertpapiere durch Eintragung in ein elektronisches Register statt durch eine Urkunde. Das Gesetz unterscheidet zentrale Register und Kryptowertpapierregister. Sein Anwendungsbereich umfasst unter anderem Inhaberschuldverschreibungen und Namensaktien. Eine bloße Token-Erstellung ersetzt die gesetzlich vorgesehenen Register- und Emissionsschritte nicht.
Für den Handel und die Abwicklung von DLT-Finanzinstrumenten gibt es seit März 2023 das EU-DLT-Pilotregime. Es schafft Erprobungsmöglichkeiten für entsprechend zugelassene Marktinfrastrukturen. Es ist kein pauschaler Freibrief, jedes Security Token frei auf einer Kryptobörse anzubieten.
Welche realen STOs und digitalen Wertpapiere gab es?
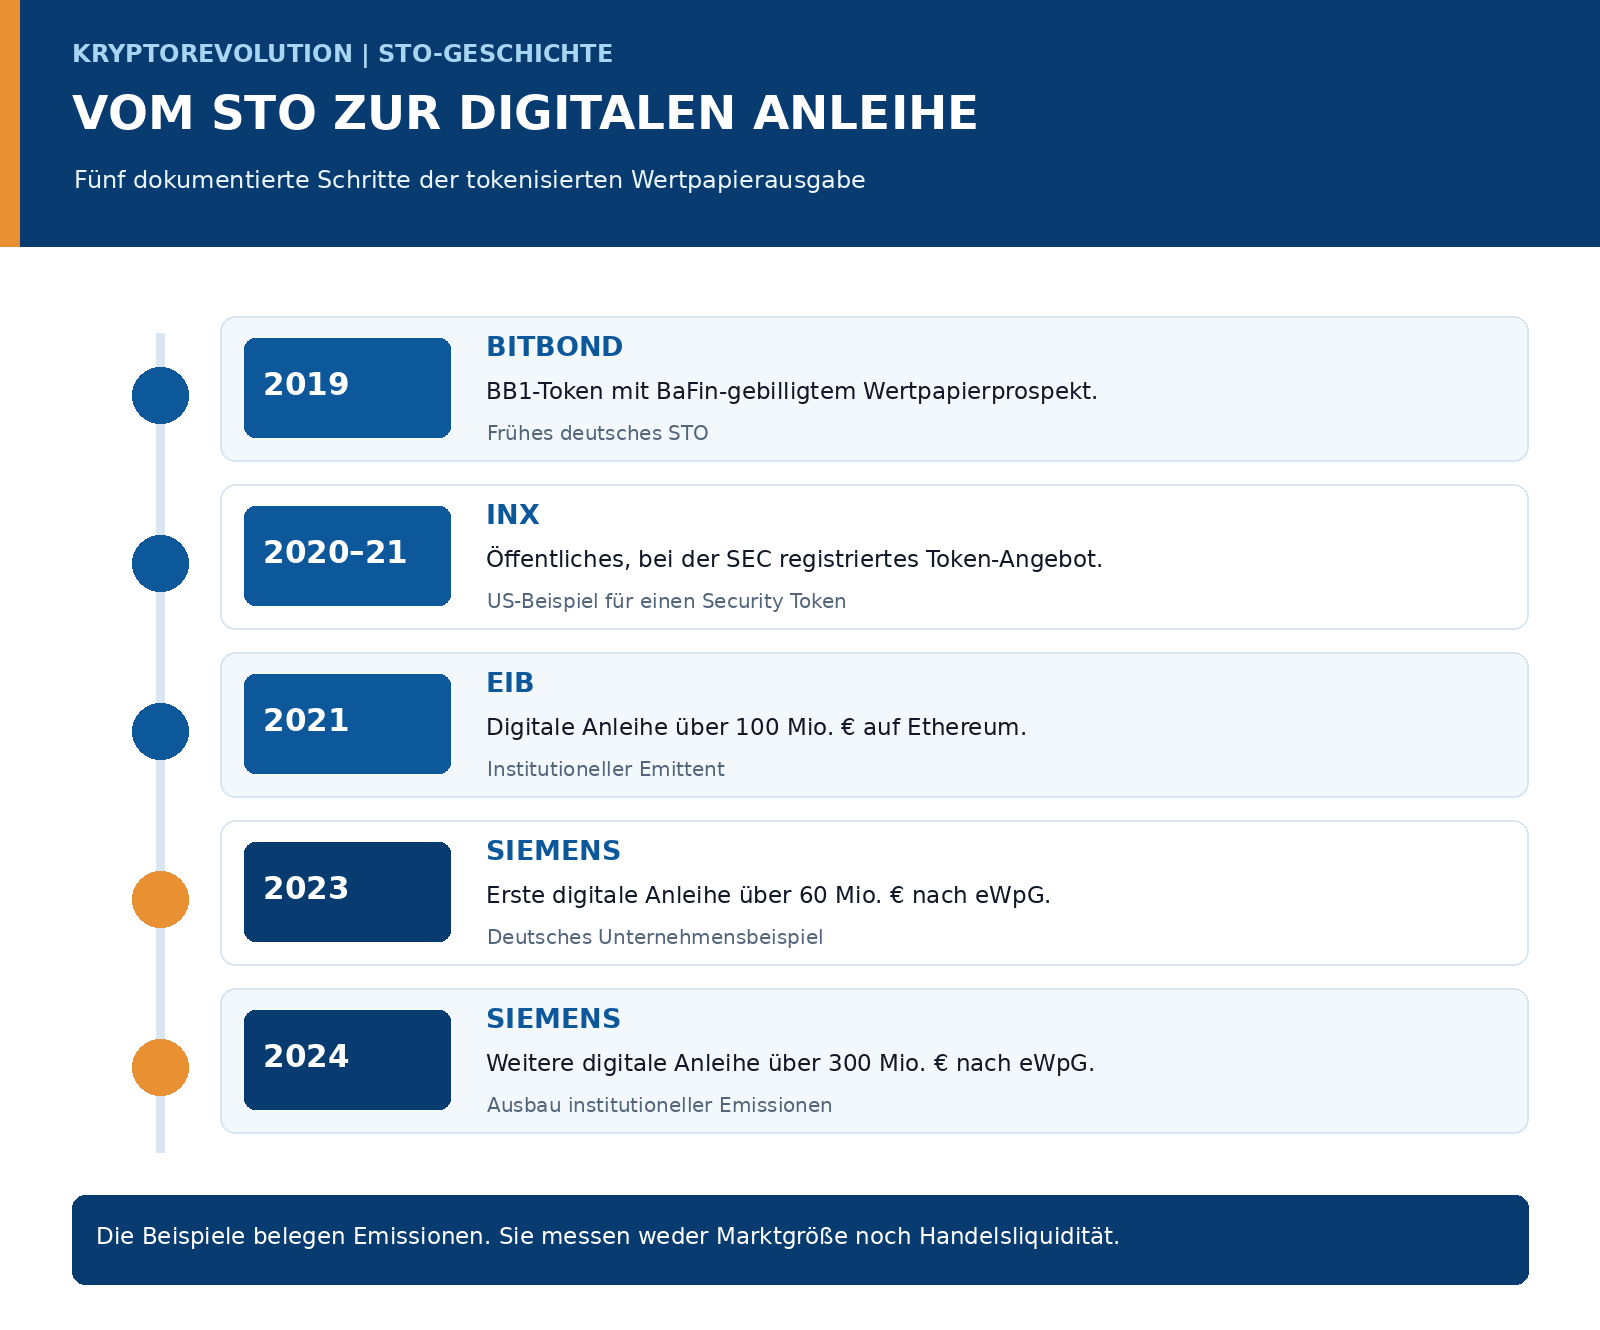
Ein frühes deutsches Beispiel ist Bitbond: Das Unternehmen platzierte 2019 den BB1-Token mit einem von der BaFin gebilligten Wertpapierprospekt. In den USA bot INX ab August 2020 einen bei der SEC registrierten Security Token öffentlich an. Diese Fälle stehen dem ursprünglichen Begriff STO als tokenisierter Kapitalaufnahme besonders nahe.
Später rückten institutionelle Anleihen stärker in den Vordergrund. Die Europäische Investitionsbank begab 2021 eine digitale Anleihe über 100 Millionen Euro auf Ethereum. Siemens emittierte 2024 eine digitale Anleihe über 300 Millionen Euro nach deutschem eWpG, nach einer ersten Emission über 60 Millionen Euro im Jahr 2023. Diese Angebote zeigen reale Wertpapieremissionen auf DLT-Basis, auch wenn ihre Emittenten sie nicht unbedingt als „STO“ bezeichnen.
Die Entwicklung reicht von frühen öffentlichen STOs bis zu digitalen Anleihen großer Emittenten. Die folgende Zeitleiste ordnet fünf dokumentierte Emissionen ein, ohne sie als Maßstab für die Größe des gesamten Marktes zu verstehen.
Sind Security Token Offerings heute noch relevant?
Ja, doch der Schwerpunkt hat sich verschoben. Das öffentliche „STO“ als Krypto-Finanzierungsbegriff ist weniger prägend als während der Suche nach einer ICO-Alternative. Im institutionellen Kapitalmarkt geht es häufiger um digitale Anleihen, Fondsanteile, Register und die Abwicklung tokenisierter Wertpapiere. Nicht jede Tokenisierung ist dabei ein neues öffentliches Wertpapierangebot: Bestehende Anteile können auch nachträglich digital repräsentiert werden.
Die Entwicklung ist real, aber noch kein Massenmarkt. Die ESMA beschrieb im März 2026 die Verbreitung der Tokenisierung als weiterhin gering, bei wachsender Dynamik etwa bei tokenisierten Geldmarktfonds. Die EZB sieht Potenzial, Ausgabe, Handel, Abwicklung und Verwahrung in einer digitalen Umgebung zu verbinden. Dafür müssen rechtliche Ansprüche, interoperable Infrastrukturen und eine verlässliche Zahlungsseite zusammenkommen.
Welche Vorteile und Risiken bringen STOs?
Mögliche Vorteile
Digitale Register können Eigentumswechsel und Abstimmungen nachvollziehbarer machen. Automatisierte Abläufe können Ausschüttungen und Abwicklung vereinfachen. Kleinere Stückelungen sind technisch möglich, sofern Recht und Angebotsbedingungen sie zulassen.
Wesentliche Risiken
Ein Token beseitigt weder Ausfall- noch Marktrisiko. Illiquide Handelsplätze können Verkäufe erschweren. Hinzu kommen Fehler in Smart Contracts, Schlüsselverlust, Abhängigkeiten von Verwahrstellen und rechtliche Unsicherheit bei grenzüberschreitenden Transfers.
Die Handelbarkeit ist besonders wichtig: Eine Übertragung auf der Blockchain bedeutet nicht, dass sich jederzeit ein Käufer zu einem fairen Preis findet. Auch eine versprochene „24/7“-Technik hebt Zulassungsregeln, Anlegerbeschränkungen und Öffnungszeiten beteiligter Zahlungswege nicht automatisch auf.
Fazit: Beim STO zählen die Rechte hinter dem Token
Ein STO kann Kapitalaufnahme und Wertpapierverwaltung technisch modernisieren. Historische Token-Angebote und neuere digitale Anleihen zeigen, dass die Idee praktisch eingesetzt wird. Ob sich ein Angebot für Anleger eignet, hängt jedoch vor allem von Emittent, Vertragsrechten, Regulierung und Handelbarkeit ab.
Vor einer Zeichnung sollten Anleger Prospekt oder Angebotsunterlagen lesen und klären, wer den Anspruch schuldet, welcher Registereintrag rechtlich maßgeblich ist, welche Zahlungen vorgesehen sind und wo ein späterer Verkauf möglich wäre. Der Token ist die technische Form. Seine wirtschaftliche Substanz ergibt sich aus dem Wertpapier und dem dahinterstehenden Schuldner.
KI-Hinweis: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz strukturiert und sprachlich ausgearbeitet. Rechtliche Einordnungen, Emissionsbeispiele und zeitabhängige Angaben sind anhand der verlinkten Primärquellen für die redaktionelle Prüfung nachvollziehbar gemacht.


