
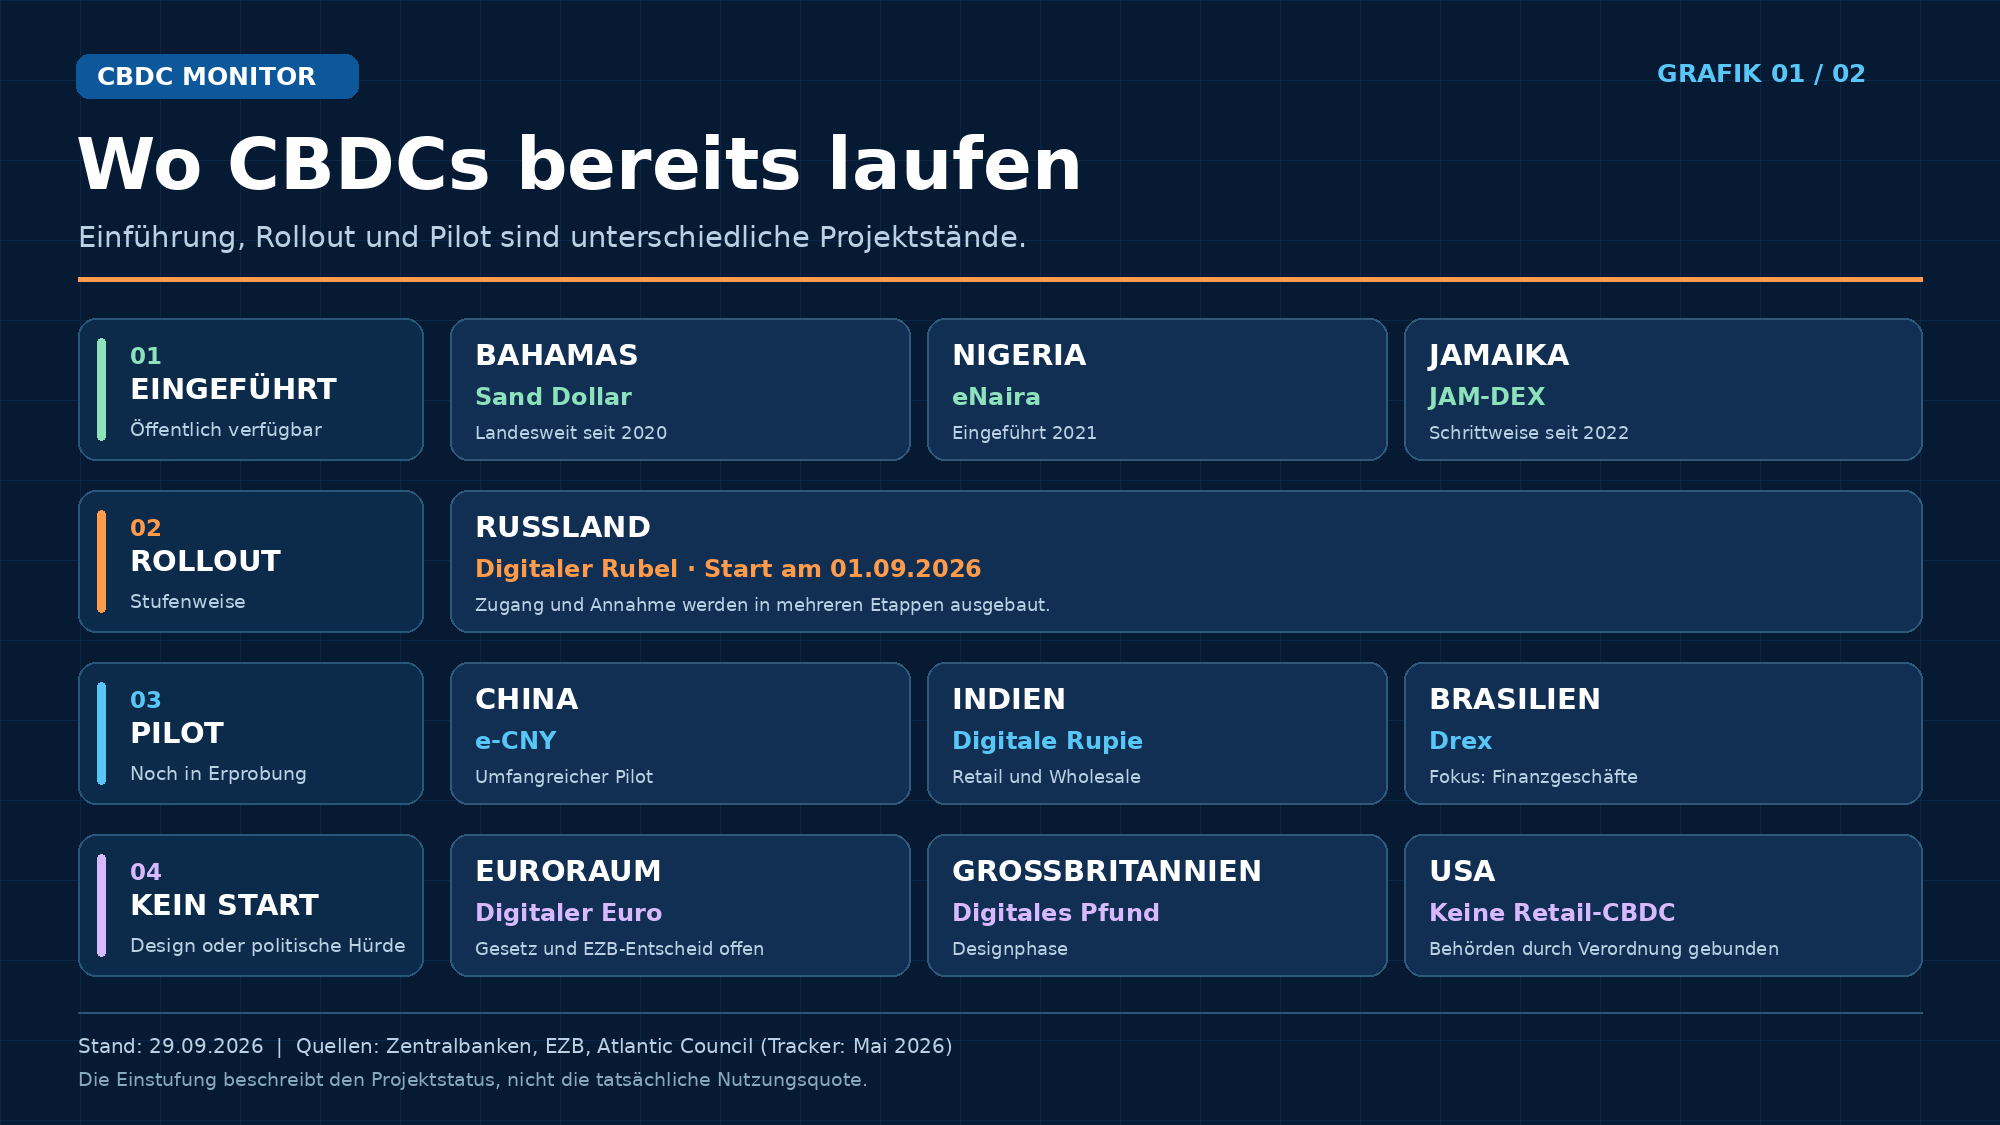
CBDCs sind digitale Formen staatlicher Währungen, die von Zentralbanken ausgegeben werden. Auf den Bahamas, in Nigeria und Jamaika sind solche Zahlungsmittel bereits öffentlich verfügbar. Russland hat im September 2026 eine stufenweise breite Einführung begonnen. China und Indien testen ihre digitalen Währungen in großem Maßstab. Der digitale Euro ist dagegen noch nicht beschlossen.
Eine CBDC kann wie Geld in einer digitalen Wallet aussehen. Entscheidend ist aber, wer sie ausgibt, wem sie zugänglich ist und ob ein Projekt bereits landesweit läuft oder noch erprobt wird. Diese Unterschiede bestimmen den weltweiten Überblick.
Inhaltsverzeichnis
Was ist eine CBDC?
CBDC steht für Central Bank Digital Currency, also digitales Zentralbankgeld. Ähnlich wie Bargeld ist sie eine Forderung gegenüber der Zentralbank. Das Guthaben auf einem gewöhnlichen Bankkonto ist dagegen eine Forderung gegenüber der Geschäftsbank. Beide können im Alltag digital genutzt werden, haben aber unterschiedliche Herausgeber.
Eine CBDC ist auch etwas anderes als Bitcoin oder ein privat ausgegebener Stablecoin wie USDT. Sie ist auf die staatliche Währungseinheit bezogen und hängt nicht vom Marktpreis eines Kryptoassets oder den Reserven eines privaten Emittenten ab. Eine Blockchain ist technisch nicht zwingend erforderlich.
Digitale Forderung gegenüber der ausgebenden Zentralbank.
Digitales Geld auf einem Konto bei einem privaten Kreditinstitut.
Seine Einlösbarkeit hängt vom jeweiligen Herausgeber und Modell ab.
Retail und Wholesale CBDCs: Wer darf sie nutzen?
Eine Retail CBDC richtet sich an Privatpersonen und Unternehmen. Sie könnte Einkäufe, Überweisungen oder Zahlungen zwischen zwei Menschen ermöglichen. Der Sand Dollar auf den Bahamas und das jamaikanische JAM-DEX gehören in diese Kategorie.
Eine Wholesale CBDC dient dagegen Finanzinstituten. Banken können damit beispielsweise Wertpapiergeschäfte oder grenzüberschreitende Zahlungen in Zentralbankgeld abwickeln. Ein erfolgreiches Wholesale Projekt bedeutet daher nicht, dass Verbraucher schon eine neue digitale Währung in ihrer Wallet halten können. Auch die technische Architektur unterscheidet sich je nach Land: Einige Systeme verwenden verteilte Register, andere zentrale Datenbanken.
Wo gibt es bereits digitale Zentralbankwährungen?
Der CBDC Tracker des Atlantic Council zählte bei seiner letzten ausgewiesenen Aktualisierung im Mai 2026 weltweit 146 Länder und Währungsräume, die eine CBDC untersuchten, sowie 41 Pilotprojekte. Damals stufte er drei Retail CBDCs als vollständig eingeführt ein. Seitdem hat Russland einen breiten, aber gestaffelten Start gemeldet. Die Zahlen aus Mai und der russische Projektstand aus September sollten deshalb nicht als identische Momentaufnahme gelesen werden.
Öffentliche CBDCs im Überblick
| Land | Projekt | Stand |
|---|---|---|
| Bahamas | Sand Dollar | Landesweit seit Oktober 2020 verfügbar. Zentralbankprojekt |
| Nigeria | eNaira | Im Oktober 2021 eingeführt. Central Bank of Nigeria |
| Jamaika | JAM-DEX | Seit 2022 schrittweise ausgegeben und gesetzliches Zahlungsmittel. Bank of Jamaica |
| Russland | Digitaler Rubel | Stufenweise breite Einführung seit 1. September 2026. Bank of Russia |
Die Infografik trennt öffentlich eingeführte CBDCs, den russischen Rollout, Pilotprojekte und noch nicht gestartete Vorhaben. Die Einstufung beschreibt den Projektstatus und sagt nichts über die tatsächliche Nutzungsquote aus. Daten: Zentralbanken und Atlantic Council CBDC Tracker.
China und Indien: Große Tests, unterschiedliche Ansätze
China betreibt mit dem digitalen Yuan, e-CNY, einen besonders großen Versuch. Nach Angaben der chinesischen Regierung wurden bis Ende November 2025 insgesamt 3,48 Milliarden Transaktionen im Wert von 16,7 Billionen Yuan verarbeitet. Das sind kumulierte Werte seit Projektbeginn und kein Jahresumsatz. Seit Januar 2026 gilt ein geänderter Rahmen, der für bestimmte e-CNY Guthaben bei Geschäftsbanken Zinsen vorsieht. Trotz des Umfangs wird das Projekt weiterhin als Pilot eingeordnet.
Indien erprobt die digitale Rupie e₹ sowohl für die Bevölkerung als auch für Geschäfte zwischen Finanzinstituten. Laut einer im April 2026 aktualisierten FAQ der Reserve Bank of India läuft die Nutzung weiter im Pilotbetrieb. Die indische Regierung nannte für November 2025 rund 8,2 Millionen erfasste Nutzer und 1,1 Millionen Händler. Getestet werden unter anderem Zahlungen über bestehende UPI QR Codes und Anwendungen ohne Internetverbindung. Die amtlichen Zahlen beschreiben Reichweite im Pilotprojekt, keine vollständige landesweite Einführung.
Brasilien, Großbritannien und USA: Drei andere Wege
Brasilien untersucht mit Drex vor allem die technische Abwicklung digitaler Vermögenswerte und Finanzgeschäfte. Die Zentralbank bezeichnet die Plattform ausdrücklich als Pilot. Drex ist somit keine bereits landesweit eingeführte Bezahlwährung für Verbraucher.
Großbritannien befindet sich beim digitalen Pfund in der Designphase. Die Bank of England will diese 2026 abschließen und mit dem Finanzministerium anschließend über weitere Schritte entscheiden. Die USA verfolgen derzeit keinen digitalen Dollar für den allgemeinen Gebrauch. Eine Präsidialverordnung von Januar 2025 untersagt Bundesbehörden vorbehaltlich gesetzlicher Vorgaben Schritte zur Einführung oder Förderung einer CBDC. Eine schnelle Überweisung in bestehenden Systemen ist keine CBDC.
Digitaler Euro: Was bis September 2026 erreicht ist
Der digitale Euro wäre eine zusätzliche digitale Form von Zentralbankgeld für Zahlungen im Euroraum. Nach dem Entwurf der Europäischen Zentralbank soll er Bargeld ergänzen, im Geschäft, online und zwischen Privatpersonen einsetzbar sein und auch Offline Zahlungen ermöglichen. Banken und andere beaufsichtigte Zahlungsdienstleister würden den Zugang bereitstellen. Die EZB plant eine zentrale Abwicklungsplattform statt einer Blockchain.
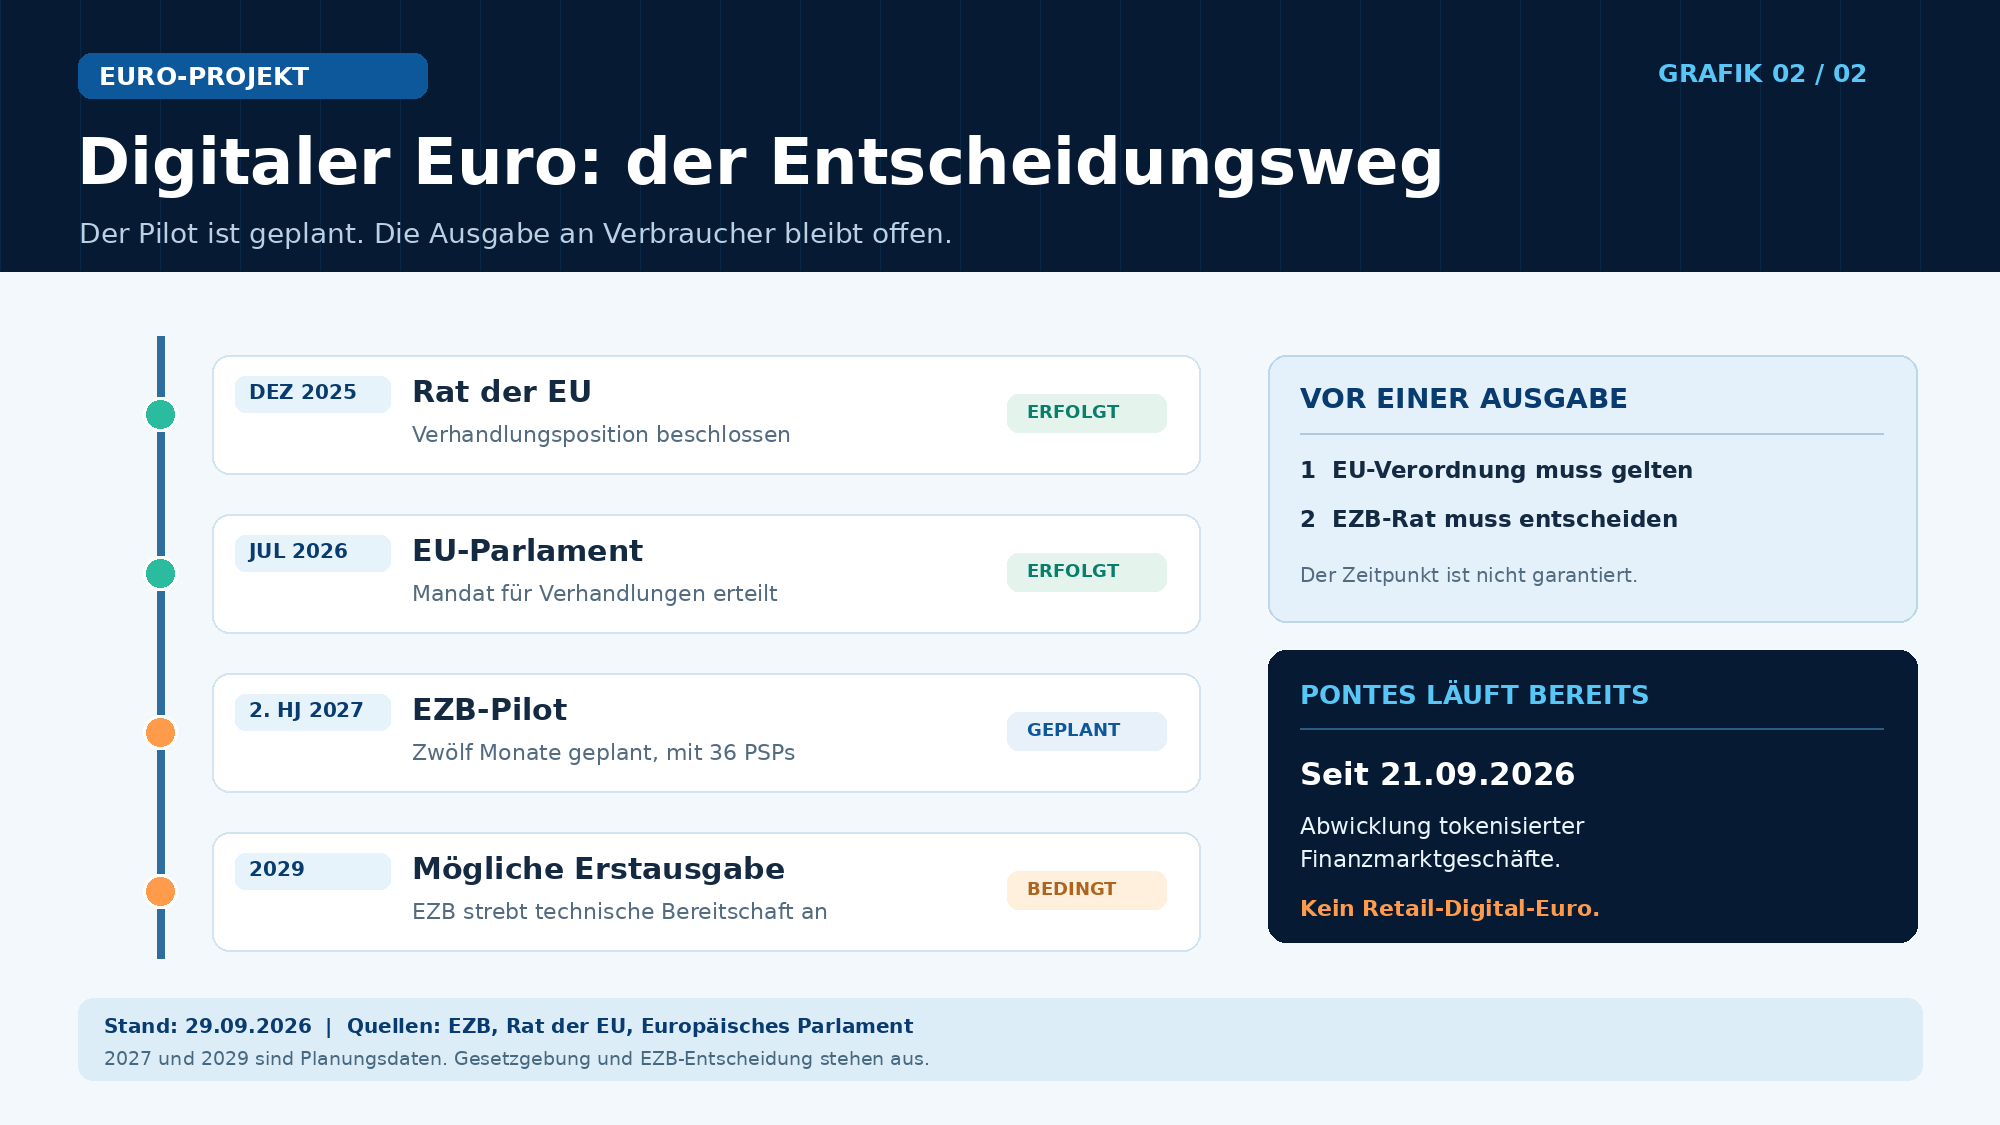
Der politische Stand: Der Rat der EU legte im Dezember 2025 seine Verhandlungsposition fest. Das Europäische Parlament gab im Juli 2026 grünes Licht für Verhandlungen. Eine endgültige Verordnung lag zum Redaktionsstand noch nicht vor. Erst danach kann der EZB Rat über die Ausgabe entscheiden.
Die EZB hat 36 Zahlungsdienstleister für einen zwölfmonatigen Piloten ausgewählt, der in der zweiten Jahreshälfte 2027 beginnen soll. Sie strebt technische Bereitschaft für eine mögliche Erstausgabe 2029 an, falls die Verordnung 2026 beschlossen wird. Weder der Pilottermin noch 2029 sind eine bereits zugesagte allgemeine Einführung.
Nach dem vorgesehenen Design wären Offline Zahlungsdetails nur den beiden beteiligten Personen bekannt. Bei Online Zahlungen könnten Zahlungsdienstleister die Beteiligten zur Erfüllung von Geldwäschevorschriften identifizieren, während das Eurosystem Zahlungen nicht direkt einer Person zuordnen können soll.
Vorgesehen sind außerdem unverzinste Guthaben und eine Obergrenze, damit Bankeinlagen nicht massenhaft abfließen. Ein endgültiger Betrag für diese Obergrenze ist nicht festgelegt. Die EZB schließt eine zweckgebundene Einschränkung des digitalen Euro als „programmierbares Geld“ aus, sieht aber optionale bedingte Zahlungen als mögliche Zusatzfunktion vor.
Der nachfolgende Zeitstrahl unterscheidet abgeschlossene politische Schritte von geplanten und bedingten Meilensteinen. Ein gesondertes Feld erklärt Pontes als Infrastruktur zur Abwicklung tokenisierter Finanzmarktgeschäfte in Zentralbankgeld. Quellen: EZB, Rat der EU und Europäisches Parlament.
Pontes: Ein Euro Projekt für den Finanzmarkt
Am 21. September 2026 startete das Eurosystem Pontes. Über diese Lösung können Finanzmarktteilnehmer Geschäfte mit tokenisierten Vermögenswerten in Zentralbankgeld abwickeln. Das ist für die Tokenisierung von Wertpapieren bedeutsam, aber keine Ausgabe eines digitalen Euro an die Bevölkerung. Die Unterscheidung zwischen institutioneller Infrastruktur und Retail CBDC ist für die Einordnung europäischer Fortschritte entscheidend.
Welche Chancen und Risiken haben CBDCs?
Mögliche Vorteile
Öffentliches digitales Geld könnte Zahlungen zwischen Personen, im Handel und über Landesgrenzen vereinfachen. Offline Funktionen könnten bei Netzausfällen helfen. Im Interbankenbereich lassen sich digitale Wertpapiere und die Bezahlung enger miteinander verknüpfen.
Offene Fragen
Datenschutz hängt von der konkreten Architektur und den gesetzlichen Grenzen ab. Cyberangriffe und technische Ausfälle müssen beherrschbar sein. Werden große Summen von Bankkonten in CBDCs umgeschichtet, kann das die Refinanzierung von Banken belasten.
Ob eine CBDC im Alltag nützlich ist, entscheidet sich auch an der Akzeptanz. Ein nationales Projekt schafft nicht automatisch neue Händleranschlüsse oder einen besseren Zahlungsdienst. Der Atlantic Council weist gerade bei frühen Einführungen auf schleppende Nutzung und technische Schwierigkeiten hin.
Fazit: Die CBDC Landkarte bleibt in Bewegung
Die Bahamas, Nigeria und Jamaika verfügen über eingeführte Retail CBDCs. Russland hat im September 2026 eine gestaffelte breite Einführung gestartet. China und Indien testen in großem Umfang, während andere Länder vor allem technische oder politische Fragen klären.
Für den Euroraum sind Gesetzgebung, Pilot und Ausgabe drei getrennte Schritte. Pontes arbeitet bereits für Finanzinstitute, doch der digitale Euro für Verbraucher ist noch keine beschlossene Realität. Beim nächsten Vergleich von CBDC Projekten lohnt sich deshalb zuerst die Frage: Wer darf die Währung heute tatsächlich verwenden?
Häufige Fragen zu CBDCs
Kurze Antworten zum Stand der digitalen Zentralbankwährungen.
Welche Länder haben eine CBDC eingeführt?
Die Bahamas, Nigeria und Jamaika haben öffentlich verfügbare Retail CBDCs. Russland begann am 1. September 2026 mit einer stufenweisen breiten Einführung. China und Indien betreiben weiterhin Pilotprojekte.
Gibt es den digitalen Euro schon?
Nein. Die EU verhandelt über die rechtliche Grundlage. Ein begrenzter Pilot ist ab der zweiten Jahreshälfte 2027 geplant. Eine mögliche öffentliche Ausgabe ab 2029 hängt von Gesetzgebung und einer späteren Entscheidung des EZB Rats ab.
Braucht eine CBDC eine Blockchain?
Nein. Die EZB plant für den digitalen Euro eine zentrale Abwicklungsplattform. Andere Zentralbanken erproben je nach Anwendungsfall auch verteilte Register.
Zur Transparenz: Bei diesem Artikel kam KI unterstützend für die Rechercheaufbereitung und sprachliche Gestaltung zum Einsatz. Enthaltene Symbolbilder können künstlich erzeugt sein. Die Verantwortung für die Veröffentlichung liegt bei der Redaktion. Genannte Preise, Bewertungen und Kennzahlen gelten nur für den angegebenen Stand. Der Text ist keine Empfehlung zum Kauf oder Verkauf von Kryptowerten.


