

DeFi verbindet Handel, Kreditmärkte und die Verwaltung digitaler Sicherheiten über programmierbare Finanzprotokolle. Welche Netzwerke und Plattformen besonders groß sind, hängt von der betrachteten Kennzahl ab. Dieser Evergreen erklärt die Funktionsweise und vergleicht die führenden Anbieter anhand aktueller Daten. Im Mittelpunkt stehen außerdem Stablecoins, tokenisierte Finanzanlagen, kuratierte Vaults und der Derivatehandel.
Was ist DeFi und wie funktioniert es?
DeFi steht für Decentralized Finance, also dezentrale Finanzdienstleistungen. Handel, Kredite und die Verwaltung von Sicherheiten werden über Smart Contracts abgewickelt. Nutzer interagieren mit diesen Programmen über eine Wallet. Eine Bank muss die einzelne Transaktion nicht genehmigen.
Beim dezentralen Handel kommen unter anderem Liquiditätspools und Orderbücher zum Einsatz. In Kreditmärkten stellen Einleger Kapital bereit, während Kreditnehmer Sicherheiten hinterlegen. Die Regeln bestimmen, wie Zinsen berechnet werden und wann eine Position liquidiert werden kann.
Der besondere Vorteil ist die Kombinierbarkeit: Ein Token, der eine Einlage repräsentiert, kann in einem weiteren Protokoll als Sicherheit dienen. Daraus entstehen neue Produkte, aber auch Abhängigkeiten. Ein Problem im ursprünglichen Protokoll kann mehrere darauf aufbauende Anwendungen treffen.
„Dezentral“ ist dabei keine einheitliche Sicherheitsstufe. Betreiber von Benutzeroberflächen, Administratoren, Preisorakel und zentrale Stablecoin-Emittenten können weiterhin erheblichen Einfluss besitzen.
TVL, Handelsvolumen und Erlöse richtig lesen
Total Value Locked, kurz TVL, bezeichnet den Dollarwert der erfassten Einlagen in einem Protokoll. Er misst weder dessen Unternehmenswert noch den Gewinn. Steigt der Kurs hinterlegter Token, kann der TVL ohne neue Einzahlungen wachsen.
- Handelsvolumen: Zeigt, wie viel gehandelt wird. Bei Perpetuals zählt der Nominalwert der Positionen, nicht nur die hinterlegte Sicherheitsleistung.
- Aktive Kredite: Zeigen bei Kreditprotokollen die tatsächlich ausstehenden Darlehen.
- Gebühren und Erlöse: Gebühren erfassen die Zahlungen der Nutzer. Als Revenue weist DeFiLlama den nach Vergütung der Kapitalanbieter verbleibenden Anteil aus.
- Stablecoin-Bestand: Zeigt die verfügbare dollarähnliche Liquidität einer Blockchain, unabhängig davon, ob sie bereits in DeFi-Anwendungen liegt.
Die Abgrenzung ist entscheidend: DeFiLlama zählt Liquid Staking standardmäßig nicht zum Chain-TVL, führt die entsprechenden Protokolle aber einzeln. Auch geliehene Beträge und mehrfach verwendete Einlagen werden gesondert behandelt. Chain- und Protokoll-Ranglisten dürfen deshalb nicht einfach zusammengerechnet werden.
Die größten Blockchains für DeFi im Vergleich
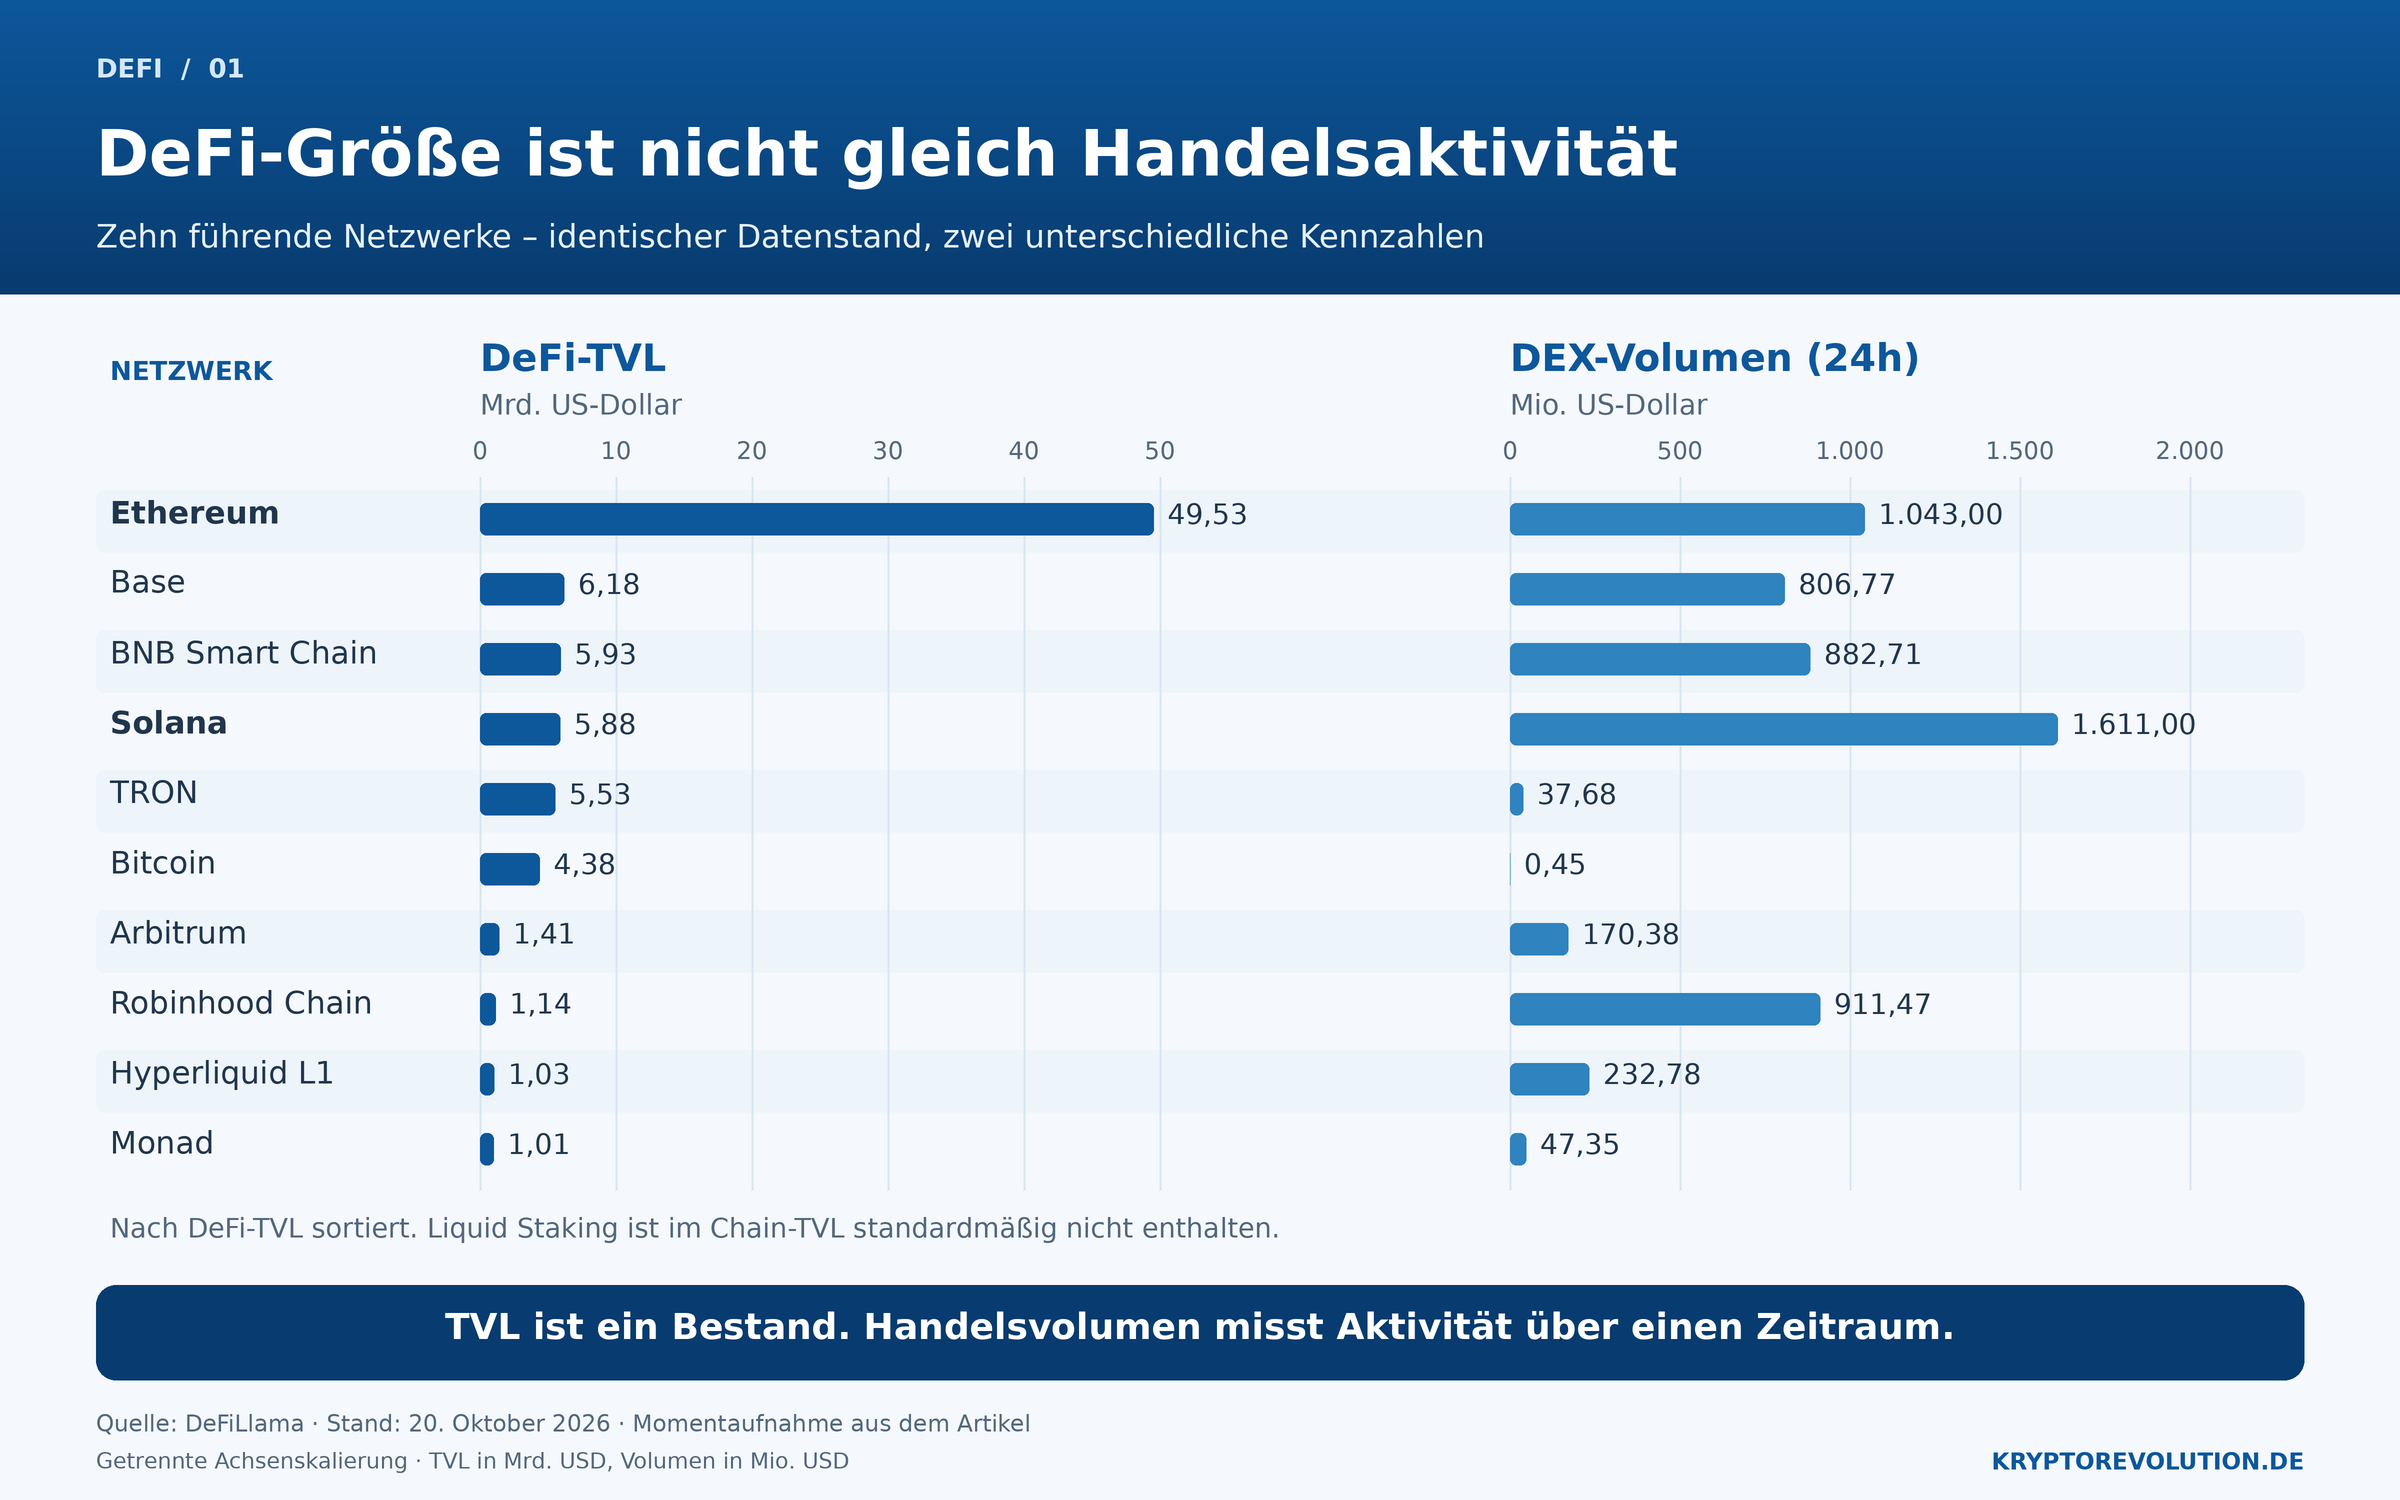
Die folgende Rangliste vergleicht das gebundene Kapital mit der kurzfristigen Handelsaktivität. Beide Kennzahlen beantworten unterschiedliche Fragen: Wo liegen Einlagen und wo wird gehandelt?
| Rang | Netzwerk | DeFi-TVL (Mrd. USD) |
DEX-Volumen 24h (Mio. USD) |
|---|---|---|---|
| 1 | Ethereum | 49,53 | 1.043,00 |
| 2 | Base | 6,18 | 806,77 |
| 3 | BNB Smart Chain | 5,93 | 882,71 |
| 4 | Solana | 5,88 | 1.611,00 |
| 5 | TRON | 5,53 | 37,68 |
| 6 | Bitcoin | 4,38 | 0,45 |
| 7 | Arbitrum | 1,41 | 170,38 |
| 8 | Robinhood Chain | 1,14 | 911,47 |
| 9 | Hyperliquid L1 | 1,03 | 232,78 |
| 10 | Monad | 1,01 | 47,35 |
Quelle: DeFiLlama: Chain-Rangliste. Abruf: 20. Oktober 2026. Nach TVL sortiert, Werte gerundet. Ethereum-L2s werden separat ausgewiesen.
Ethereum vereint in dieser Momentaufnahme rund 55,7 Prozent des global ausgewiesenen DeFi-TVL. Base und Arbitrum gehören als Layer-2-Netzwerke zum Ethereum-Ökosystem, werden in der Tabelle jedoch separat betrachtet.
Solana liegt beim TVL hinter Ethereum, Base und BNB Smart Chain, erreicht im Tagesvergleich aber das höchste Spot-DEX-Volumen dieser zehn Netzwerke. Eine TVL-Rangliste allein würde diese Handelsaktivität verdecken.
Viel gebundenes Kapital bedeutet nicht automatisch viel Handel. Die folgende Grafik stellt den TVL und das DEX-Volumen derselben zehn Netzwerke gegenüber und macht ihre unterschiedlichen Schwerpunkte sichtbar.
TRON zeigt einen anderen Schwerpunkt: Dem DeFi-TVL von 5,53 Milliarden Dollar stehen laut DeFiLlama rund 94,89 Milliarden Dollar an Stablecoins gegenüber. Ein großer Stablecoin-Bestand bedeutet folglich nicht automatisch einen ebenso großen DeFi-Markt.
Bei Bitcoin prägen spezialisierte BTC-Protokolle die erfasste Aktivität. Der ausgewiesene Wert ist daher nicht mit einem gleich breiten Angebot an Kreditmärkten und dezentralen Börsen wie auf Ethereum gleichzusetzen.
Die größten DeFi-Plattformen nach TVL
Bei den Plattformen führt Lido vor Aave und Morpho. Verglichen werden die von DeFiLlama zusammengefassten Protokollfamilien. Zentralisierte Stakingdienste wie Binance Staked ETH bleiben aus dieser DeFi-Auswahl heraus.
| Rang | Protokollfamilie | TVL (Mrd. USD) |
Schwerpunkt |
|---|---|---|---|
| 1 | Lido | 23,46 | Liquid Staking |
| 2 | Aave | 17,94 | Kreditmärkte |
| 3 | Morpho | 11,05 | Kreditmärkte und Vaults |
| 4 | JustLend | 7,01 | Kredite und Liquid Staking |
| 5 | Spark | 6,93 | Kredite und Kapitalallokation |
| 6 | EigenCloud | 6,24 | Restaking |
| 7 | Sky | 5,84 | Stablecoin- und Sparsystem |
| 8 | Ethena | 5,12 | Synthetischer Dollar und Absicherung |
| 9 | ether.fi | 5,02 | Liquid Staking und Restaking |
| 10 | Uniswap | 3,92 | Dezentraler Tokenhandel |
Quelle: DeFiLlama: Protokoll-Rangliste. Abruf: 20. Oktober 2026. Protokollfamilien ohne zentralisierte Stakingdienste, gerundete Werte. Keine Addition zu einem Gesamt-TVL.
Die Produktunterschiede sind wesentlich: Lido verwaltet Staking-Einlagen, Aave betreibt Kreditmärkte und Uniswap Handelsliquidität. JustLend umfasst in der kombinierten Ansicht sowohl Kreditprodukte als auch Liquid Staking. Die Zahlen beschreiben deshalb keine identischen Geschäftsmodelle.
Bei Liquid Staking erhalten Nutzer einen handelbaren Token für ihre Staking-Position. Restaking erweitert die Verwendung von Sicherheiten auf zusätzliche Dienste und bringt weitere Risiken mit sich. Die Grundlagen erklärt unser Evergreen zu Staking.
Welche Handelsplattformen bewegen das größte Volumen?
Für dezentrale Börsen ist das Handelsvolumen neben der verfügbaren Liquidität besonders aussagekräftig. Der folgende Vergleich verwendet 30 Tage, um einzelne besonders aktive Handelstage weniger stark zu gewichten.
| Markt | Protokoll | Volumen 30 Tage (Mrd. USD) |
|---|---|---|
| Spot | Uniswap | 71,17 |
| Spot | PancakeSwap | 23,64 |
| Spot | Aero Protocol | 16,36 |
| Perpetuals | Hyperliquid | 208,59 |
| Perpetuals | Variational | 81,96 |
| Perpetuals | Lighter | 64,48 |
Quellen: DeFiLlama, DEX-Volumen und Perpetuals. Abruf: 20. Oktober 2026. Auswahl großer Handelsprotokolle. Perps-Werte: gemeldetes Nominalvolumen. Spot und Perpetuals sind getrennte Marktsegmente.
Uniswap bewegt in dieser Auswahl das größte Spotvolumen. Hyperliquid zeigt, weshalb ein Protokoll trotz vergleichsweise kleiner Kapitalbasis erhebliche Handelsaktivität erreichen kann: Die Liquidität wird wiederholt genutzt, bei Derivaten kommt Hebel hinzu. Nominalvolumen ist daher weder neu zugeflossenes Kapital noch Umsatz des Betreibers.
Diese Trends prägen DeFi aktuell
1. Stablecoins und tokenisierte Finanzanlagen rücken zusammen
DeFiLlama erfasst rund 301,47 Milliarden Dollar Stablecoin-Marktkapitalisierung. Stablecoins dienen als Abrechnungs-, Kredit- und Sicherheiteninstrumente. Zunehmend treffen sie auf tokenisierte Fonds und verzinste traditionelle Vermögenswerte.
RWA.xyz weist für tokenisierte US-Staatsanleiheprodukte einen Distributed Value von 14,50 Milliarden Dollar aus. Gegenüber 30 Tagen zuvor liegt dieser Wert allerdings 2,93 Prozent niedriger. Der strukturelle Ausbau bedeutet keine ununterbrochenen Zuflüsse.
Dieser Marktwert ist kein zusätzlicher DeFi-TVL. Tokenisierte Fonds können außerhalb offener DeFi-Protokolle gehalten werden und Zugangsbeschränkungen besitzen. Tokenisierung und erlaubnisfreier Finanzzugang sind unterschiedliche Eigenschaften.
2. Kuratierte Vaults verändern die Kreditvergabe
Statt jeden Kreditmarkt selbst auszuwählen, können Nutzer Kapital in einen Vault einzahlen. Bei Morpho legen Kuratoren unter anderem zulässige Märkte, Risikolimits und Gebühren fest. Andere Rollen übernehmen die laufende Kapitalverteilung innerhalb dieser Vorgaben.
Morphos ausgewiesener TVL liegt bei rund 11,05 Milliarden Dollar und damit 12,62 Prozent über dem Wert 30 Tage zuvor. Diese Entwicklung belegt einen höheren Dollarwert der Einlagen, aber nicht automatisch einen gleich hohen Nettozufluss.
Die bequemere Bedienung verlagert Entscheidungen auf Risikomanager. Für Einleger zählt deshalb, welche Sicherheiten und externen Protokolle ein Vault nutzen darf. Eine gemeinsame Plattformmarke macht unterschiedliche Vaults nicht gleich sicher.
3. Perpetuals werden zu einem eigenständigen DeFi-Schwerpunkt
Perpetuals sind Terminkontrakte ohne festes Ablaufdatum. DeFiLlama erfasst für dieses Segment rund 634,27 Milliarden Dollar Nominalvolumen über 30 Tage. Für Hyperliquid werden davon rund 208,59 Milliarden Dollar ausgewiesen.
Diese Größenordnung macht Handelsinfrastruktur neben Kreditmärkten und Staking zu einem zentralen Anwendungsfeld. Zur Beurteilung gehören zusätzlich offene Positionen, Gebühren, Liquidationsregeln und die Qualität der Preisbildung. Hohes gemeldetes Volumen allein beweist keine dauerhaft tragfähige Nachfrage.
4. DeFi erreicht Nutzer über bestehende Finanz-Apps
Ein weiterer Entwicklungspfad ist die Einbindung von Blockchain-Diensten in bekannte Finanzprodukte. Robinhood stellte im Juli 2026 das öffentliche Mainnet seiner Ethereum-L2 und neue DeFi-Angebote vor. Robinhood Chain erreicht in der aktuellen TVL-Tabelle bereits Rang acht.
Damit wird der Zugang zur Anwendung selbst zum Wettbewerbsfaktor. Eine integrierte Oberfläche kann die Bedienung vereinfachen, verändert aber nicht automatisch die Risiken des darunterliegenden Protokolls. Ebenso müssen Gebühren, Auszahlungswege und Netzwerkabhängigkeiten getrennt beurteilt werden.
Welche Risiken hinter den Kennzahlen stehen
Bei Kreditpositionen kann ein fallender Sicherheitenwert zur Liquidation führen. Auf Aave wird eine Position bei einem Health Factor unter eins liquidierbar. Hinterlegte Sicherheiten können dann teilweise oder vollständig zur Schuldentilgung verwendet werden.
Hinzu kommen Fehler in Smart Contracts, manipulierbare Preisorakel und Rechte zur Änderung von Parametern. Bei Stablecoins hängen die Risiken vom jeweiligen Modell ab, etwa von Reserven, Verwahrern oder Absicherungspositionen. Bei Liquiditätspools kann die Wertentwicklung gegenüber dem bloßen Halten der Token zurückbleiben.
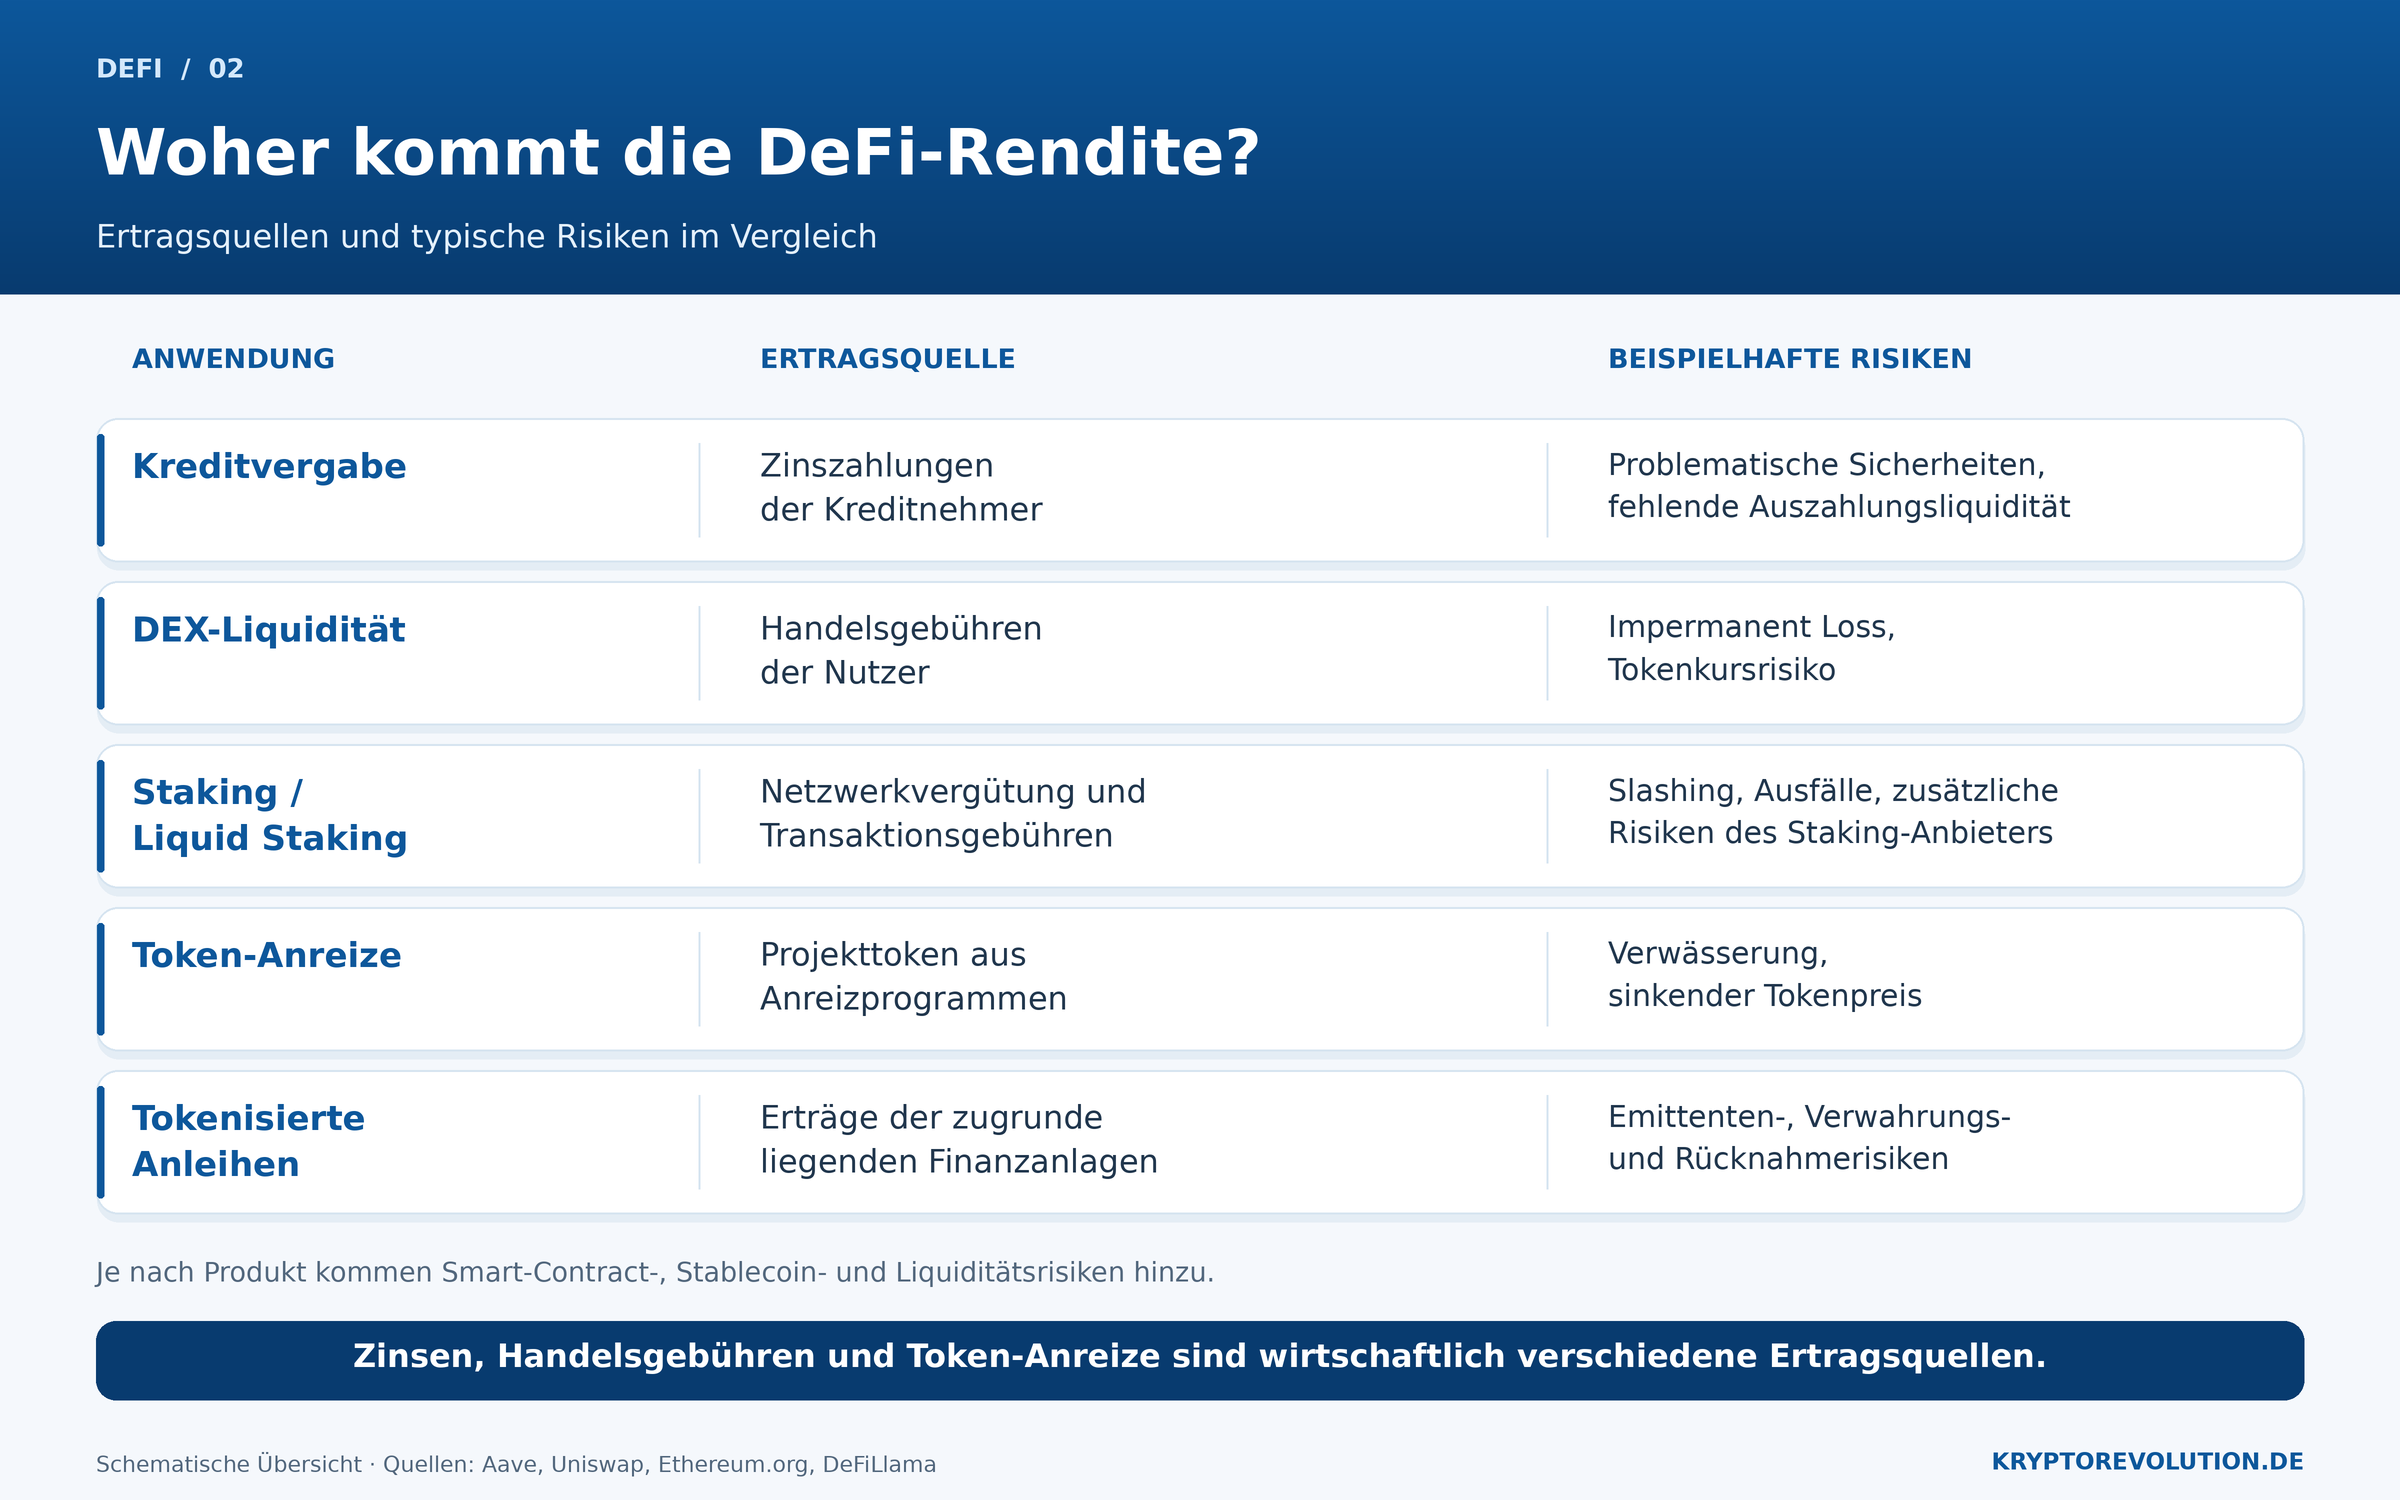
Auch die Renditequelle muss erkennbar sein: Kreditnehmerzinsen, Handelsgebühren und ausgeschüttete Projekttoken sind wirtschaftlich verschieden. Hohe Token-Belohnungen beim Yield Farming können sinkende Tokenpreise oder zusätzliche Risiken verdecken.
DeFi-Renditen entstehen aus unterschiedlichen wirtschaftlichen Quellen. Kreditnehmer zahlen Zinsen, Händler finanzieren Liquiditätsanbieter über Gebühren und manche Projekte verteilen zusätzliche Token. Die Übersicht zeigt, welche Ertragsquelle mit welchen Risiken verbunden ist.
Wallet-Sicherheit ersetzt keine Protokollprüfung: Cold Storage schützt private Schlüssel. Eine selbst signierte schädliche Freigabe oder ein Fehler im genutzten Smart Contract kann trotzdem Verluste auslösen. Auch ein hoher TVL und vorhandene Audits garantieren keine Sicherheit.
Häufige Fragen zu DeFi
Muss ich einen DeFi-Token besitzen, um ein Protokoll zu nutzen?
Nicht zwangsläufig. Viele Anwendungen lassen sich mit den unterstützten Vermögenswerten nutzen. Für Netzwerkgebühren wird häufig der native Token der jeweiligen Blockchain benötigt. Ein Governance-Token ist davon zu unterscheiden.
Bedeutet ein wachsendes Protokoll automatisch einen steigenden Tokenpreis?
Nein. Ein Governance-Token kann Mitbestimmungsrechte besitzen, ohne einen Anspruch auf die Erlöse des Protokolls zu vermitteln. Entscheidend sind die konkreten Rechte, Ausschüttungsmechanismen und die Entwicklung des Tokenangebots.
Ist ein DeFi-Angebot mit Stablecoins risikofrei?
Nein. Auch ohne starke Kursschwankungen des verwendeten Tokens bestehen Risiken durch Emittenten, Smart Contracts, Preisabweichungen, Liquiditätsengpässe und die konkrete Anlagestrategie. Eine angezeigte Jahresrendite ist keine garantierte Verzinsung.
Transparenzhinweis: Dieser Beitrag entstand teilweise mit KI-Unterstützung, etwa bei der Aufbereitung von Quellen und der Formulierung. Auch Symbolbilder können mithilfe von KI erstellt worden sein. Die Redaktion verantwortet die veröffentlichten Inhalte. Preise und Kennzahlen beziehen sich auf den jeweils genannten Zeitpunkt. Aus dem Artikel lässt sich keine Anlageempfehlung ableiten.


