

Die geplante Abschaffung der einjährigen Krypto-Haltefrist ist nach Angaben von Frank Schäffler weder für den 28. Oktober noch für November zur Beschlussfassung im Bundeskabinett vorgesehen. Der FDP-Politiker veröffentlichte dazu einen Auszug aus der Kabinettzeitplanung und fordert die Bundesregierung auf, das Vorhaben vollständig aufzugeben.
Schäffler schreibt auf X:
„Am 28.10. kein Kabinettsbeschluss zur Haltefrist, und auch im November ist keiner vorgesehen. Die Bundesregierung sollte den Plan jetzt ganz beerdigen. Wer Bitcoin langfristig hält, braucht Vertrauensschutz und keine Steuer auf Luftbuchungen.“
Tipp der Redaktion: Krypto-Haltefrist: Gesetz verzögert – droht rückwirkende Steuer?
Das Aus für die Haltefrist-Pläne von Klingbeil?
Der von ihm geteilte Planungsauszug nennt für die Kabinettssitzung am 28. Oktober zwei Vorhaben des Bundesfinanzministeriums. Unter der Kennung BMF 21/08115 steht das FAG-Änderungsgesetz 2026, unter BMF 21/08066 das Einkommensteuerreformgesetz 2027. Bei beiden Einträgen geht es um Gegenäußerungen der Bundesregierung zu Stellungnahmen des Bundesrates.
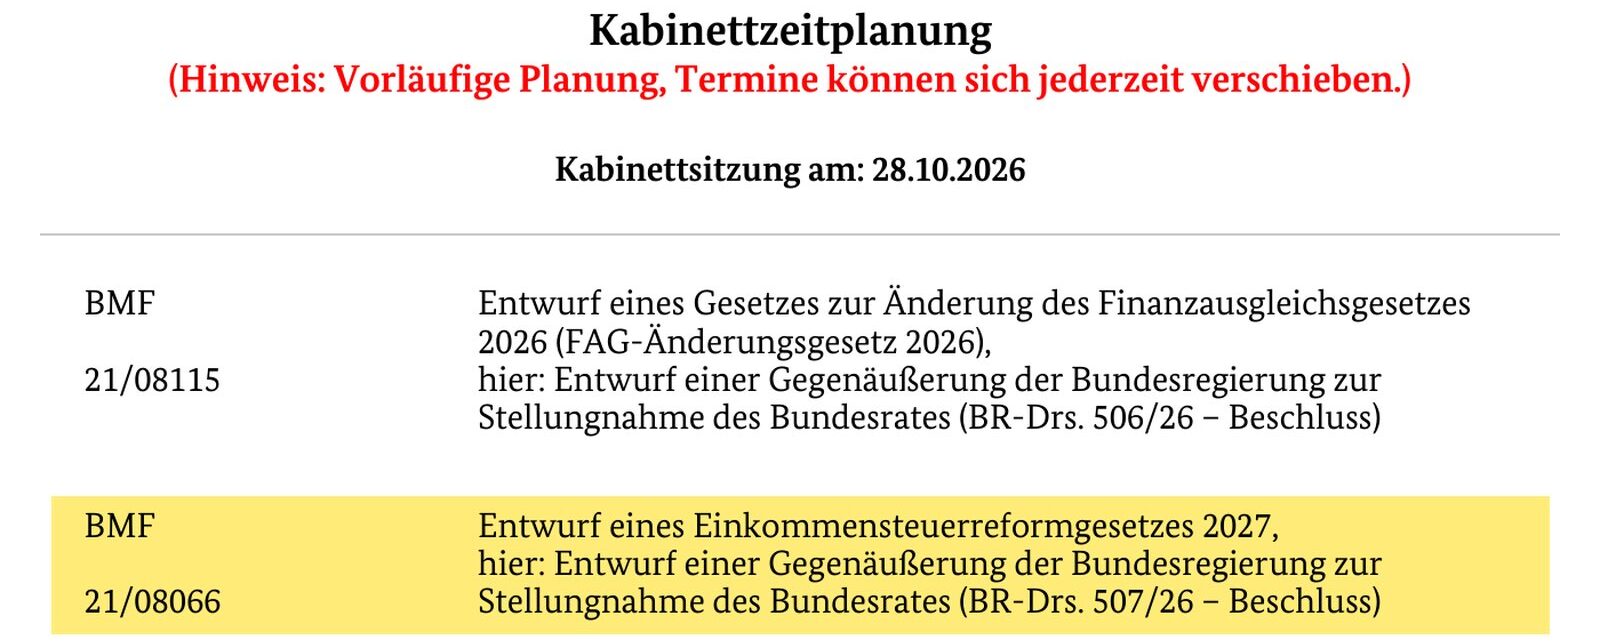
Eine Beschlussfassung über den Entwurf zur Reform der Besteuerung von Kryptowährungen ist in dem gezeigten Auszug nicht aufgeführt. Auch das Einkommensteuerreformgesetz 2027 enthält in seinem veröffentlichten Regierungsentwurf keine Abschaffung der Krypto-Haltefrist.
Eine wichtige Einschränkung ist, dass das Dokument den Hinweis „Vorläufige Planung, Termine können sich jederzeit verschieben“ trägt. Es handelt sich augenscheinlich um einen Planungsstand. Eine spätere Aufnahme der Haltefrist in den Zeitplan bleibt möglich.
Lesetipp: Krypto-Haltefrist: CDU-Abgeordneter Glaser will Klingbeils Steuerreform stoppen
Noch wichtiger ist aber Schäfflers zweite Kernaussage: Nach seinen Angaben ist auch im gesamten November kein Kabinettsbeschluss zur Haltefrist vorgesehen. Sollte es bei dieser Planung bleiben, würde das verbleibende Zeitfenster für eine Verabschiedung faktisch nicht mehr ausreichen.
Wie Kryptorevolution zuletzt berichtete, hatte Schäffler bereits auf den zunehmend engen Zeitplan hingewiesen. Zugleich erklärte er auf X, dass eine erst im Jahr 2027 beschlossene und verkündete Regelung trotzdem ab dem 1. Januar 2027 gelten könnte.
Weil die Einkommensteuer erst am Jahresende entsteht, komme nach seiner Einschätzung eine „unechte Rückwirkung“ infrage. Eine Verzögerung über den Jahreswechsel hinaus wäre deshalb noch keine Garantie für den Fortbestand der Haltefrist im Steuerjahr 2027.