
Ein Initial Coin Offering, kurz ICO, finanziert ein Kryptoprojekt durch den Verkauf neuer Coins oder Token. Das Modell prägte den Boom von 2017 und 2018. Öffentliche Tokenverkäufe gibt es weiterhin, inzwischen auch über spezialisierte Plattformen und mit anderen Zuteilungsverfahren. Entscheidend bleibt, was Käufer tatsächlich erhalten und wie das eingesammelte Kapital eingesetzt werden soll.
Was ist ein ICO? Kapital gegen neue Token
ICO steht für Initial Coin Offering. Ein Projekt verkauft digitale Einheiten, um beispielsweise die Entwicklung einer Blockchain, eines Protokolls oder einer Anwendung zu finanzieren. Käufer zahlen je nach Angebot mit Bitcoin, Ether, Stablecoins oder staatlichen Währungen.
Der Begriff erinnert an einen Börsengang, das Initial Public Offering. Ein ICO vermittelt jedoch nicht automatisch Unternehmensanteile, Dividenden oder einklagbare Mitspracherechte. Ein Token kann den Zugang zu einer Anwendung ermöglichen, Netzwerkgebühren bezahlen oder als Governance-Token Abstimmungen erlauben. Maßgeblich sind seine konkrete Funktion und die vertraglichen Bedingungen.
Trotz des Namens muss kein eigener Coin entstehen. Zahlreiche Projekte geben Token auf einer bestehenden Blockchain aus. Auf Ethereum erleichtert etwa der ERC-20-Standard die Integration in Wallets und Anwendungen. Die technische Erzeugung eines Tokens sagt allerdings wenig über die Qualität des Geschäftsmodells aus.
Von der Idee zur Zuteilung: So läuft ein ICO ab
Ein ICO beginnt meist mit einem Whitepaper. Darin beschreibt das Team das Problem, seine Lösung, die geplante Tokenfunktion und die Finanzierung. Dazu kommen idealerweise nachvollziehbare Angaben zu Verantwortlichen, Entwicklungsstand, Mittelverwendung und Risiken.
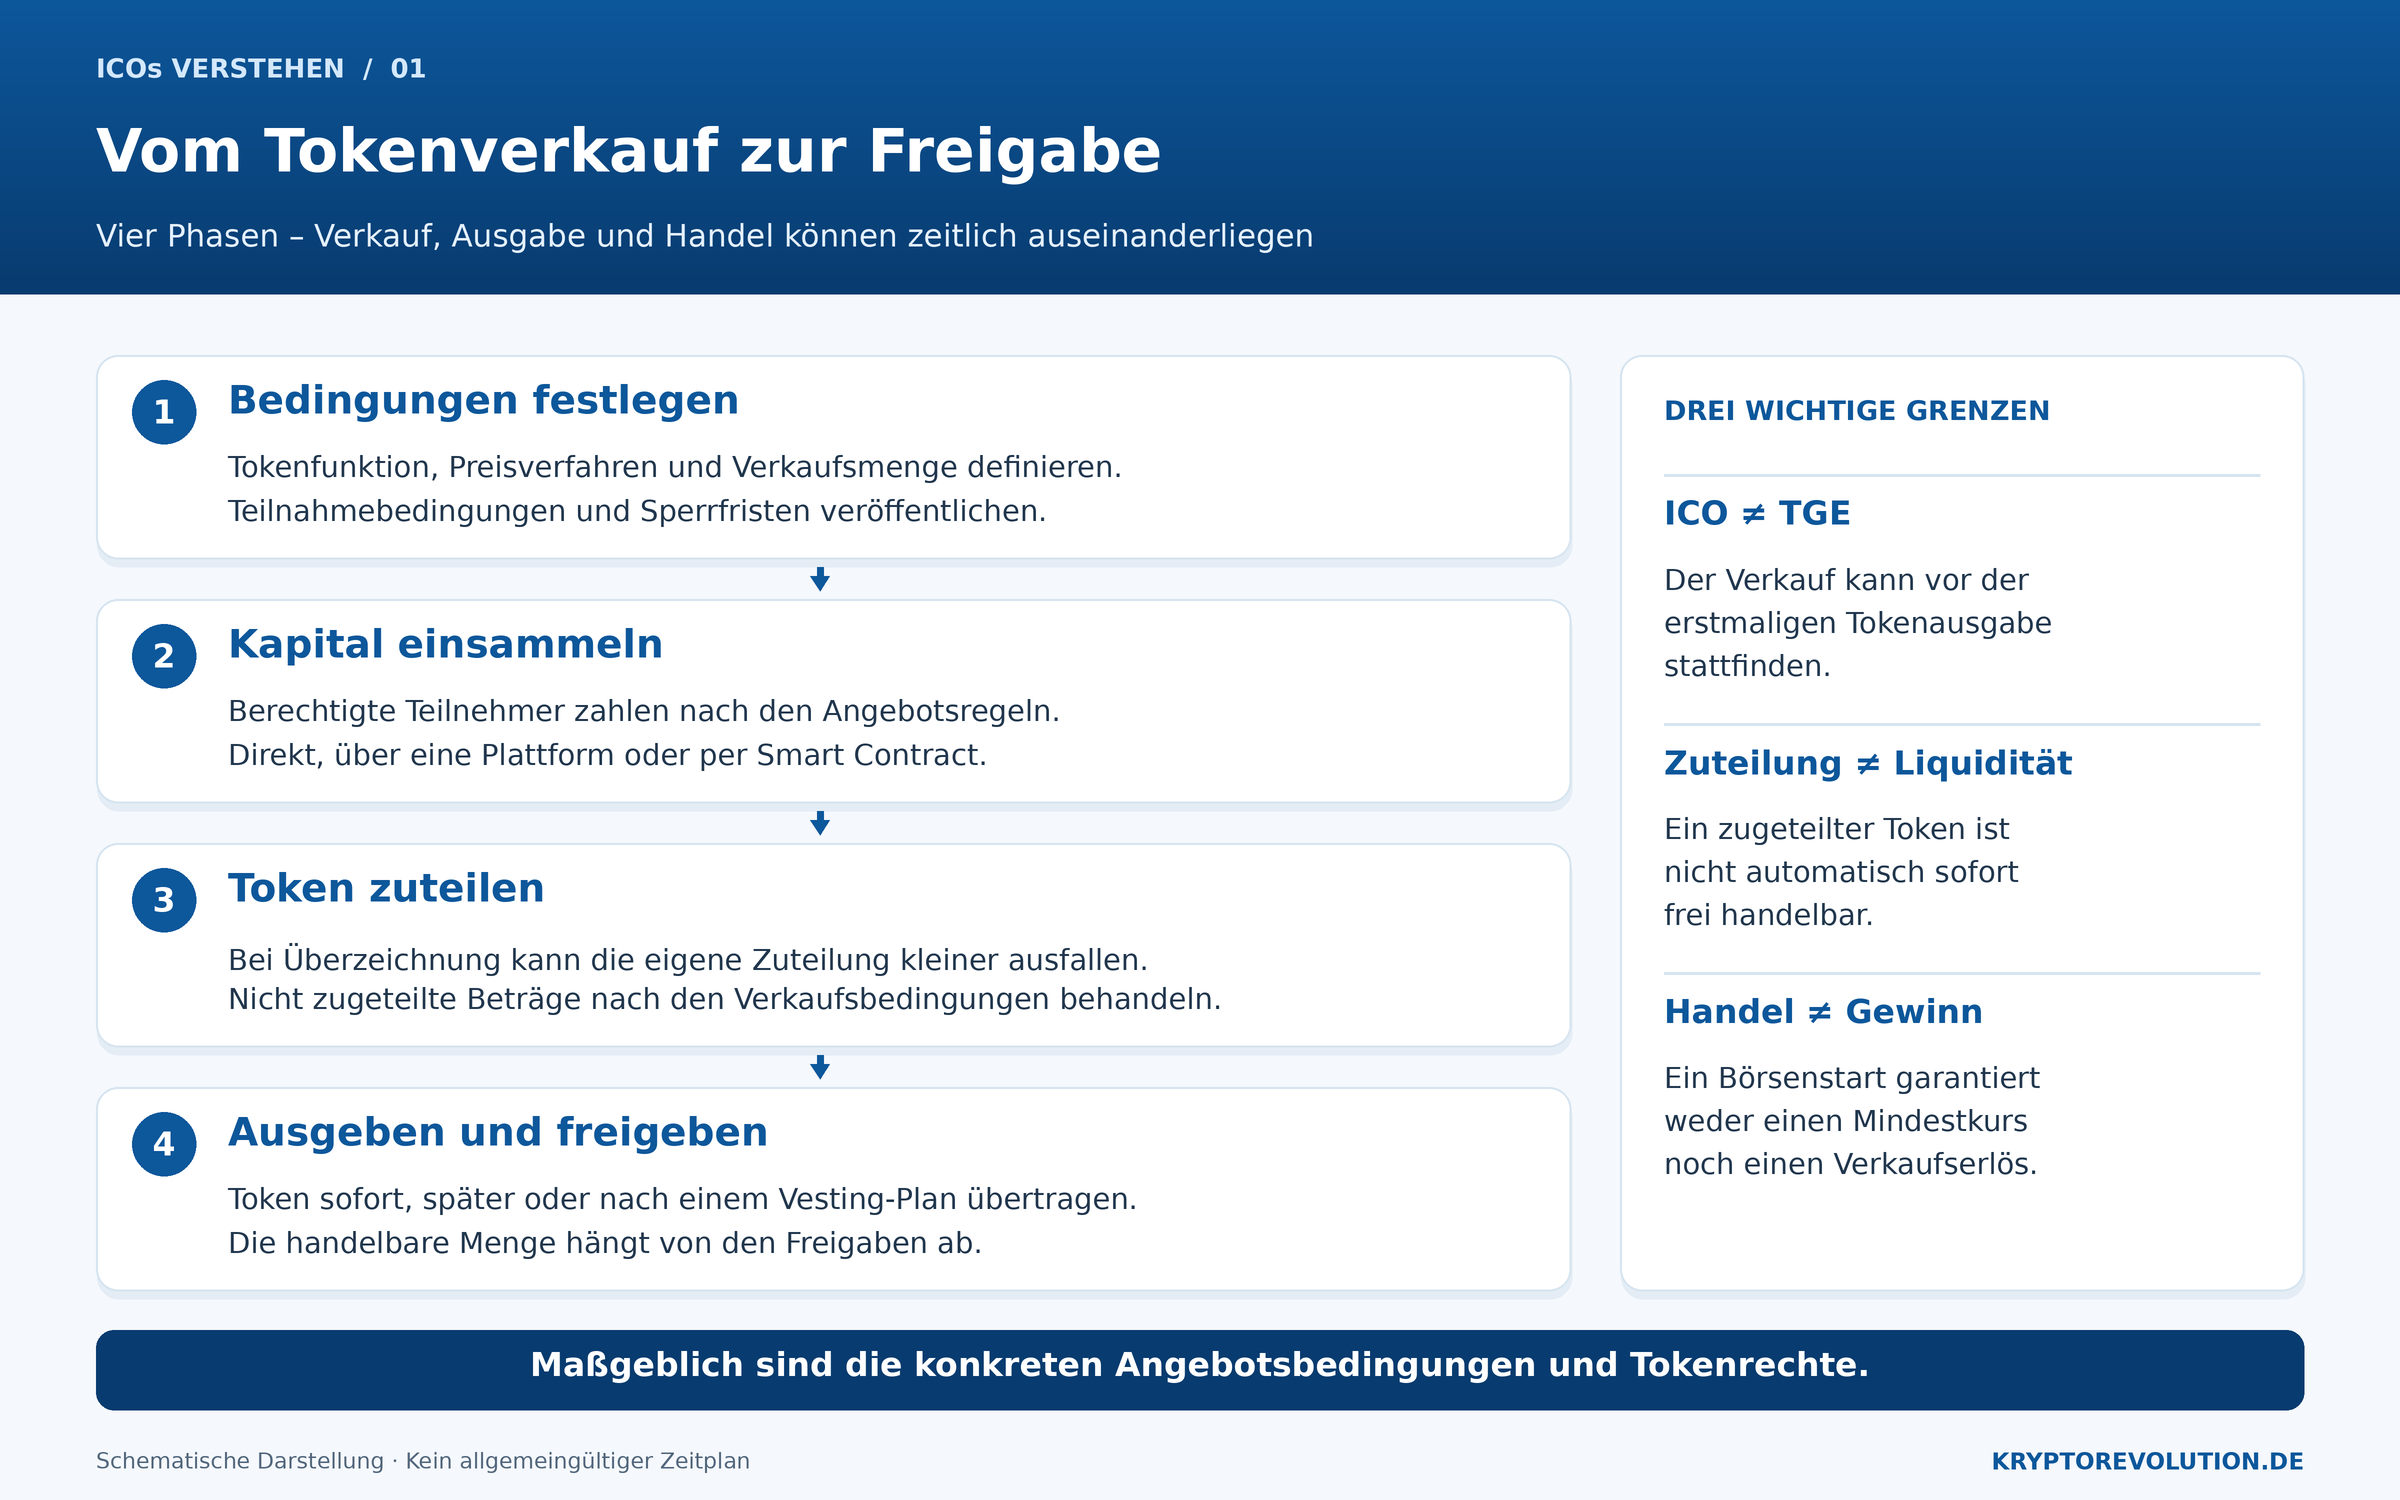
- Bedingungen festlegen: Das Projekt bestimmt Verkaufsmenge, Preisverfahren, Teilnahmevoraussetzungen und mögliche Sperrfristen.
- Kapital einsammeln: Berechtigte Käufer übermitteln Geld oder Kryptowerte. Die Abwicklung kann direkt, über eine Plattform oder über Smart Contracts erfolgen.
- Token zuteilen: Bei Überzeichnung erhalten Teilnehmer möglicherweise nur einen Teil ihrer gewünschten Menge. Verbleibende Beträge werden nach den Angebotsbedingungen behandelt.
- Token ausgeben oder freigeben: Die Übertragung erfolgt sofort, zu einem späteren Starttermin oder schrittweise. Ein anschließender Handel ist nicht bei jedem Angebot garantiert.
Ein Soft Cap bezeichnet eine angestrebte Mindestfinanzierung, ein Hard Cap eine Obergrenze. Ob ein verfehltes Mindestziel tatsächlich eine Rückzahlung auslöst, hängt von Vertrag und technischer Umsetzung ab. Auch ein Smart Contract garantiert nicht, dass das Team sein Produkt fertigstellt.
ICO und TGE sind nicht dasselbe: Ein Token Generation Event bezeichnet die Erzeugung beziehungsweise erstmalige Ausgabe eines Tokens. Der Verkauf kann Monate vorher stattfinden. Andere Token starten ohne öffentlichen Verkauf, etwa durch einen Airdrop.
Zwischen der Finanzierung eines Projekts und dem frei handelbaren Token können mehrere Schritte liegen. Die folgende Übersicht zeigt den typischen Ablauf und verdeutlicht, warum ein abgeschlossener Verkauf noch keine sofortige Handelbarkeit bedeutet.
Wie ICOs den Kryptomarkt prägten
Zu den frühen Vorläufern gehört Mastercoin, später Omni. Das Projekt sammelte 2013 Bitcoin zur Softwareentwicklung ein. Ethereum machte das Modell 2014 bekannter: Der 42-tägige Ether-Vorverkauf brachte nach der historischen Ethereum-Dokumentation rund 31.600 BTC ein, damals etwa 18,4 Millionen US-Dollar.
Mit Ethereum konnten Entwickler anschließend eigene Token ausgeben, ohne eine separate Blockchain aufzubauen. In den Jahren 2017 und 2018 entstand daraus ein spekulativer Finanzierungsboom. Große Verkaufserlöse trafen auf oftmals frühe Entwicklungsstadien, unklare Rechte und hohe Erwartungen an spätere Börsenkurse.
| Zeitraum | Beispiel | Bedeutung |
|---|---|---|
| 2013 | Mastercoin / Omni | Früher Tokenverkauf zur Finanzierung eines Protokolls auf Bitcoin. |
| 2014 | Ethereum | Ether-Vorverkauf vor dem Netzwerkstart 2015. |
| 2016 | The DAO | Tokenfinanzierte Organisation, deren Angriff und spätere aufsichtsrechtliche Einordnung die Risiken verdeutlichten. |
| 2017 | Tezos | Die Stiftung meldete rund 232 Millionen US-Dollar für ihre Finanzierungsrunde. |
| 2017–2018 | Block.one / EOSIO | Ein etwa einjähriger Tokenverkauf sammelte laut SEC Kryptowerte im Gegenwert mehrerer Milliarden Dollar ein. |
Ein Einschnitt war der DAO-Bericht der US-Börsenaufsicht SEC vom 25. Juli 2017. Die Behörde stufte die untersuchten DAO-Token als Wertpapiere ein. Sie betonte, dass wirtschaftliche Eigenschaften und konkrete Umstände entscheidend sind, nicht die Bezeichnung des Angebots. Daraus folgt keine pauschale Wertpapiereinstufung sämtlicher Token.
Der anschließende Kursabschwung und regulatorische Verfahren zeigten die Schwächen vieler Finanzierungsmodelle. Ethereum ist ein bekanntes Beispiel für ein nach dem Vorverkauf aufgebautes Netzwerk. Es belegt jedoch nicht, dass ein beliebiger früher Tokenkauf eine vergleichbare Entwicklung nimmt.
ICO, IEO, IDO und Airdrop: Was unterscheidet die Modelle?
Die Begriffe beschreiben unterschiedliche Vertriebswege und können sich überschneiden. Ein öffentlicher Tokenverkauf über eine Börse lässt sich wirtschaftlich als ICO einordnen, wird häufig aber als IEO bezeichnet.
| Modell | Typischer Ablauf | Wichtige Abgrenzung |
|---|---|---|
| ICO | Ein Projekt verkauft neue Token direkt oder über einen Dienstleister. | Oberbegriff für die Finanzierung durch Tokenverkauf. |
| IEO | Eine zentralisierte Kryptobörse organisiert den Verkauf. | Plattformauswahl und Identitätsprüfung ersetzen keine Projektbewertung. |
| IDO | Der Verkauf läuft über dezentrale Handels- oder Launchpad-Infrastruktur. | Smart Contracts und verfügbare Handelsliquidität sind besonders relevant. |
| STO | Ein als Wertpapier ausgestalteter Token wird angeboten. | Die verbrieften Rechte und das anwendbare Wertpapierrecht stehen im Mittelpunkt. |
| Airdrop | Ein Projekt verteilt Token an berechtigte Adressen. | Ein unmittelbarer Kaufpreis ist meist nicht erforderlich, Aufwand und Gebühren können dennoch entstehen. |
Ein Airdrop dient häufig dazu, frühere Nutzung zu belohnen. Ein ICO beschafft dagegen unmittelbar Kapital. Bei DeFi-Projekten können Verkauf, Airdrop und spätere Nutzungsanreize nebeneinander bestehen.
Warum ein günstiger Token trotzdem teuer sein kann
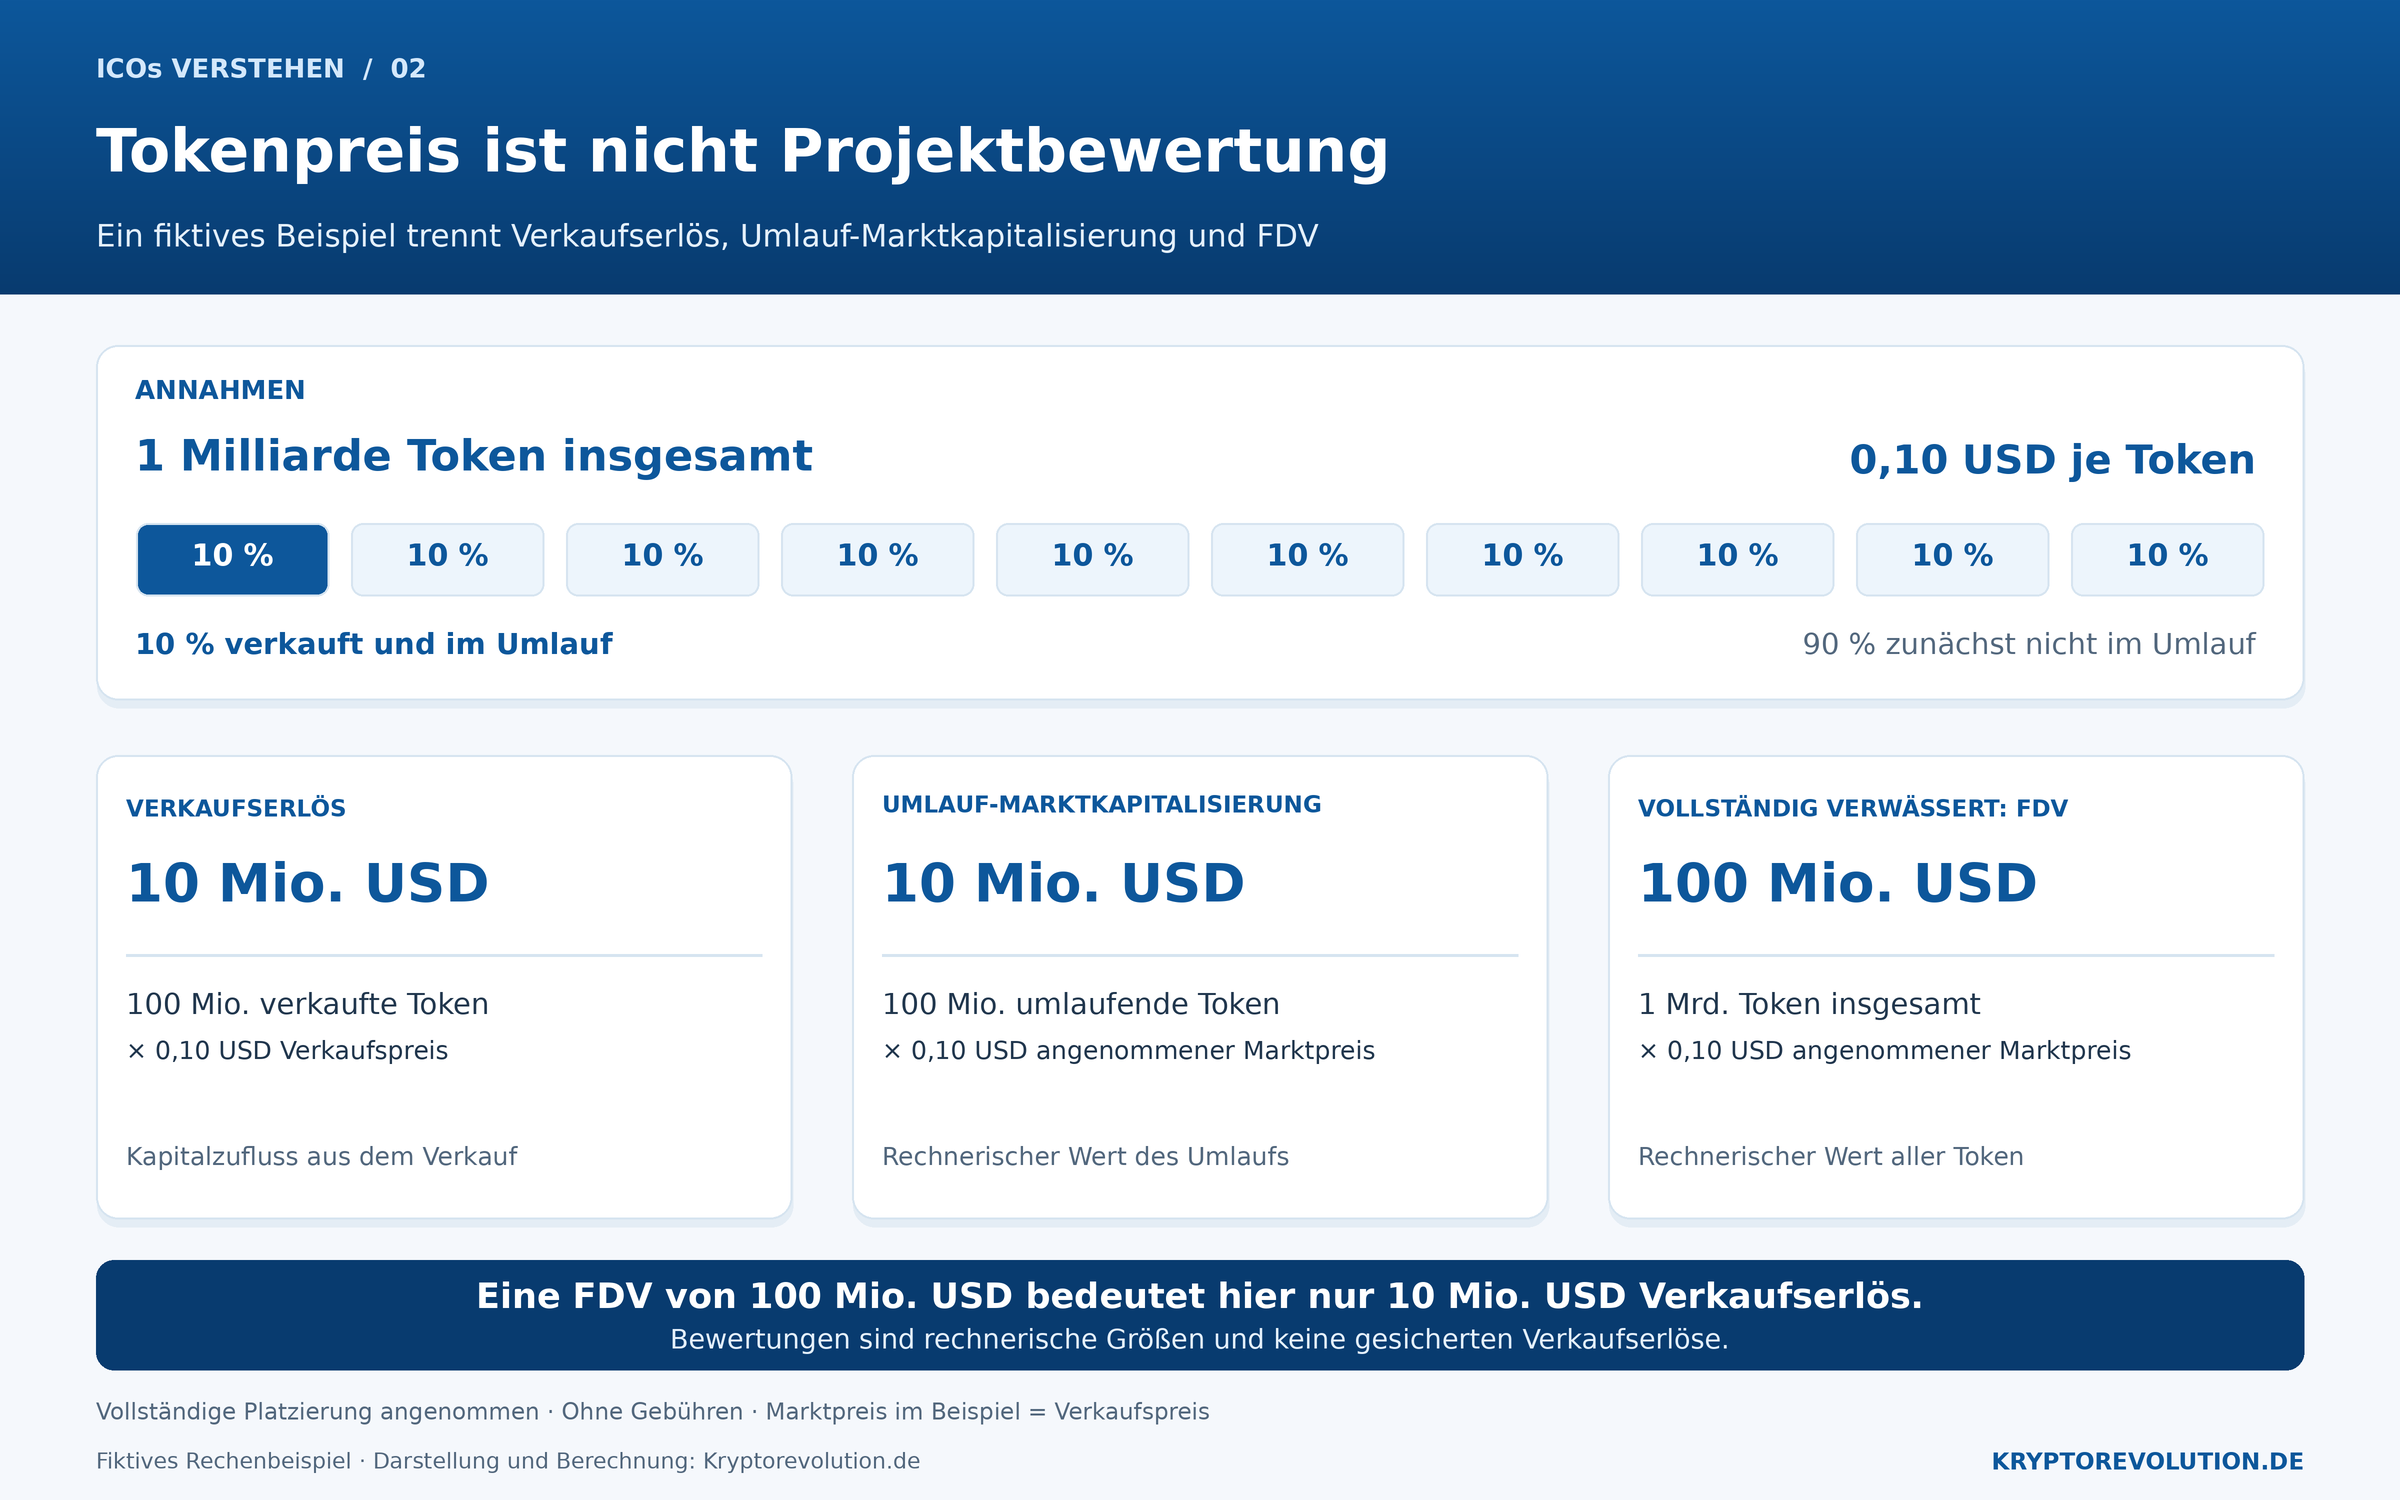
Ein niedriger Stückpreis sagt wenig über die Bewertung aus. Entscheidend sind die Gesamtmenge, der anfängliche Umlauf und spätere Freigaben. Die vollständig verwässerte Bewertung, kurz FDV, multipliziert den Tokenpreis mit der zugrunde gelegten gesamten Tokenmenge. Sie ist keine Aussage darüber, wie viel Kapital tatsächlich investiert wurde.
Fiktives Rechenbeispiel: Ein Projekt plant eine Milliarde Token zu je 0,10 US-Dollar. Daraus ergibt sich eine FDV von 100 Millionen Dollar. Verkauft es davon zehn Prozent, nimmt es bei vollständiger Platzierung zehn Millionen Dollar ein. Sind zunächst nur diese 100 Millionen Token im Umlauf, beträgt die rechnerische Umlauf-Marktkapitalisierung ebenfalls zehn Millionen Dollar.
Verkaufserlös, Umlauf-Marktkapitalisierung und vollständig verwässerte Bewertung beschreiben unterschiedliche Größen. Das fiktive Beispiel zeigt, wie ein Tokenangebot mit 100 Millionen US-Dollar FDV lediglich zehn Millionen Dollar Kapital einbringen kann.
Vesting bedeutet, dass Token nach einem Zeitplan verfügbar werden. Ein Cliff ist eine anfängliche Sperrphase. Große Freigaben für Team und frühe Investoren können das handelbare Angebot erhöhen. Verkaufsdruck entsteht allerdings erst, wenn diese Bestände tatsächlich angeboten werden und die Nachfrage sie nicht aufnimmt.
Ebenso wichtig ist die Wertverknüpfung: Wachsende Umsätze eines Projekts kommen Tokenhaltern nicht automatisch zugute. Stimmrechte in einer DAO begründen für sich genommen keinen Anspruch auf diese Umsätze.
Früher Zugang bringt besondere Risiken
ICOs ermöglichen Projekten eine Finanzierung außerhalb klassischer Beteiligungsrunden. Teilnehmer können früh Zugang zu einem Netzwerk erhalten. Dem steht das Risiko gegenüber, ein unfertiges Produkt zu finanzieren, dessen Nutzung und wirtschaftlicher Erfolg noch offen sind.
Weitere Risiken betreffen Betrug, fehlerhafte Verträge, weitreichende Administratorrechte und eine konzentrierte Tokenverteilung. Ein Audit bewertet einen bestimmten technischen Prüfungsumfang. Es garantiert weder Fehlerfreiheit noch wirtschaftlichen Erfolg. Fehlende Liquidität kann Verkäufe erschweren, selbst wenn die Wallet einen hohen rechnerischen Gegenwert anzeigt.
Für die Einordnung zählen deshalb nachprüfbare Verantwortliche, ein nachvollziehbarer Finanzierungsbedarf, die konkreten Tokenrechte und sämtliche Zuteilungen samt Freigabeplan. Garantierte Renditen oder angeblich risikolose Vorverkaufspreise sind Warnsignale. Bei gefälschten Verkaufsseiten drohen zusätzlich Wallet-Verluste. Private Schlüssel und Wiederherstellungsphrasen gehören niemals in Teilnahmeformulare.
ICOs in der EU: Was MiCA verändert hat
Für öffentliche Tokenangebote in der EU ist heute insbesondere die Kryptowerteverordnung MiCA relevant. Welche Pflichten gelten, hängt von der Einordnung des Tokens und möglichen Ausnahmen ab. Für viele andere Kryptowerte als vermögenswertereferenzierte Token und E-Geld-Token sieht sie Whitepaper-, Veröffentlichungs- und Marketingpflichten vor.
Ein solches Whitepaper wird der zuständigen Aufsicht grundsätzlich angezeigt. Es erhält keine vorgelagerte behördliche Billigung wie ein Kapitalmarktprospekt. Eine Veröffentlichung bedeutet deshalb kein behördliches Qualitätssiegel. Die österreichische FMA erläutert diese Unterscheidung ausdrücklich in ihren Hinweisen zu Tokenangeboten.
Token, die als Finanzinstrumente einzustufen sind, fallen dagegen unter die entsprechenden Finanzmarktvorschriften und sind vom MiCA-Anwendungsbereich ausgenommen. Die Bezeichnung „Utility-Token“ entscheidet diese Frage nicht allein. Auch eine Plattformzulassung garantiert weder die Werthaltigkeit eines einzelnen Tokens noch die Teilnahmeberechtigung in jedem Land.
Sind ICOs heute noch relevant? Tokenverkäufe im Jahr 2026
Ja. Öffentliche Tokenverkäufe existieren weiterhin, auch wenn sie als Public Sale, Community Sale oder Plattformangebot auftreten. Coinbase startete im November 2025 eine eigene Tokenverkaufsplattform. Für den damaligen Monad-Verkauf dokumentiert die Börse einen Preis von 0,025 USDC und eine Verkaufsmenge von 7,5 Prozent des Angebots. Die bereitgestellte Zuteilung betrug 187,5 Millionen USDC, die angefragte Summe rund 276,05 Millionen USDC. Angefragtes Kapital und tatsächlicher Verkaufserlös sind dabei zu unterscheiden.
Ein Beispiel aus 2026 liefert die Zama-Auktion auf CoinList. Die Verkaufsbedingungen nennen den 21. bis 24. Januar als Teilnahmezeitraum und acht Prozent des gesamten Tokenangebots. Verdeckte Gebote sollten einen gemeinsamen Abrechnungspreis bestimmen. Die Teilnahme setzte eine Identitätsprüfung voraus.
Diese Beispiele zeigen, dass Kapitalbeschaffung und Tokenverteilung über öffentliche Angebote weiterhin genutzt werden. Sie belegen keinen flächendeckenden neuen ICO-Boom. Ein Vergleich mit 2017 erfordert konsistente Daten, die öffentliche Verkäufe von privaten Finanzierungsrunden, bloßen Kaufanfragen und Airdrops trennen.
Für die Beurteilung eines heutigen Angebots bleibt der Name zweitrangig. Entscheidend sind der Preis im Verhältnis zur gesamten Tokenmenge, unterschiedliche Konditionen für frühe Investoren, verfügbare Liquidität und der Nutzen des Tokens im fertigen Produkt.
Häufige Fragen zu ICOs
Ist ein ICO dasselbe wie ein Börsengang?
Nein. Ein Börsengang betrifft Aktien. Ein ICO verkauft Token, deren Rechte von ihrer Ausgestaltung abhängen. Unternehmensanteile sind damit nicht automatisch verbunden.
Sind ICOs verboten?
Es gibt kein weltweites einheitliches Verbot. Zulässigkeit und Pflichten hängen vom Land, dem Token und dem konkreten Angebot ab. Ein technisch zugänglicher Verkauf darf rechtlich trotzdem eingeschränkt sein.
Garantiert ein ICO-Preis einen Gewinn beim Handelsstart?
Nein. Der Marktpreis kann unter dem Verkaufspreis liegen. Sperrfristen, geringe Liquidität und weitere Tokenfreigaben beeinflussen zudem die Verkaufsmöglichkeiten.
Hat jeder Token einen ICO?
Nein. Token können durch Airdrops oder andere Verteilungsmechanismen entstehen. Bitcoin hatte keinen ICO.
Transparenzhinweis: Bei der Strukturierung und sprachlichen Ausarbeitung dieses Artikels wurden KI-Werkzeuge unterstützend eingesetzt. Die redaktionelle Verantwortung liegt bei Kryptorevolution.de. Die Inhalte dienen der allgemeinen Information und stellen keine Anlageberatung dar.


