
Für Bitcoin und viele andere Kryptowährungen gilt in Deutschland auch 2026 die einjährige Haltefrist. Wer seine Coins länger als ein Jahr hält, kann Gewinne beim Verkauf grundsätzlich steuerfrei realisieren. Bei Verkäufen innerhalb eines Jahres greift die Freigrenze von 1.000 Euro für private Veräußerungsgeschäfte. Wird diese Grenze erreicht, ist grundsätzlich der gesamte Gewinn steuerpflichtig.
- Doch was passiert, wenn Bitcoin bereits nach wenigen Monaten verkauft werden?
- Wie funktioniert die 1.000-Euro-Freigrenze?
- Und welche Auswirkungen hat die geplante Abschaffung der Krypto-Haltefrist ab 2027?
 In unserem Ratgeber zur Krypto-Haltefrist erklären wir die wichtigsten Steuerregeln anhand aktueller Rechenbeispiele. Außerdem erfährst du, worauf es beim Staking, beim Coin-Tausch (Swap) und bei der Steuererklärung ankommt.
Über das Inhaltsverzeichnis kannst du zur für dich wichtigen Stelle springen mit nur einem Klick.
Krypto-Haltefrist 2026: Was gilt in Deutschland?
In Deutschland richtet sich die steuerliche Behandlung privater Veräußerungsgeschäfte mit Bitcoin und anderen Kryptowährungen wie Ethereum (ETH) oder XRP grundsätzlich nach § 23 Einkommensteuergesetz (EStG).
Demnach zählen Kryptowährungen wie BTC und ETH zu den anderen Wirtschaftsgütern. Wer Bitcoin oder andere begünstigte Kryptowährungen innerhalb eines Jahres nach der Anschaffung verkauft, kann dadurch einen einkommensteuerpflichtigen Gewinn erzielen.
Die rechtliche Einordnung wurde durch ein Urteil des Bundesfinanzhofs vom 14. Februar 2023 bestätigt. Die Richter stellten fest, dass Gewinne aus dem privaten Handel mit Bitcoin, Ethereum und Monero innerhalb der Jahresfrist steuerpflichtige Veräußerungsgewinne darstellen können.
Die Regelung gilt grundsätzlich für privat gehaltene Currency- und Payment-Token. Bei Security-Token, bestimmten Utility-Token, Derivaten oder anderen Finanzprodukten kann die steuerliche Behandlung abweichen.
⚠️ Wichtig: Privatvermögen und Betriebsvermögen unterscheiden
Entscheidend ist auch die Unterscheidung zwischen Privat- und Betriebsvermögen. Wer Kryptowährungen im Rahmen einer gewerblichen Tätigkeit handelt oder hält, kann sich nicht ohne Weiteres auf die Steuerfreiheit nach einem Jahr berufen.
Die 1-Jahres-Regel: Ab wann sind Bitcoin-Gewinne steuerfrei?
Die einjährige Haltefrist gehört zu den wichtigsten steuerlichen Vorteilen für Krypto-Anleger in Deutschland.
Für die Steuerfreiheit zählt, wie lange du deine Kryptowährungen hältst – nicht, wie hoch dein Gewinn ist. Verkaufst du Bitcoin oder andere Kryptowährungen erst nach mehr als einem Jahr, bleibt der Gewinn im Privatvermögen grundsätzlich steuerfrei.
Wie wird die Krypto-Haltefrist berechnet?
Die Haltefrist beginnt mit der Anschaffung der Kryptowährung. Damit Gewinne aus einem privaten Verkauf steuerfrei bleiben, muss zwischen Kauf und Verkauf mehr als ein Jahr liegen.
Mehr als 1 Jahr gehalten
Die Haltefrist ist überschritten. Der Gewinn bleibt im Privatvermögen grundsätzlich steuerfrei.
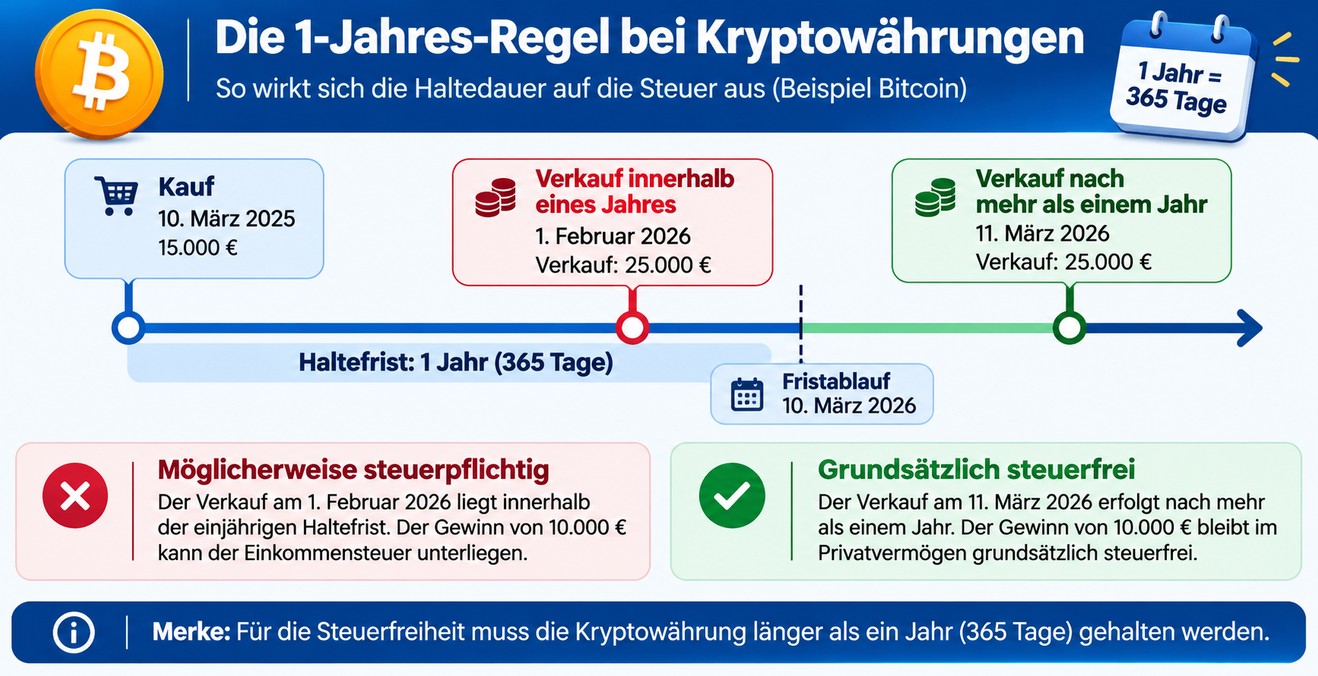
Verkauft der Anleger seine Bitcoin schon am 1. Februar 2026, liegt der Verkauf innerhalb der einjährigen Haltefrist.
Bitcoin innerhalb eines Jahres verkaufen
Wer Bitcoin innerhalb der einjährigen Haltefrist verkauft, muss einen steuerpflichtigen Gewinn grundsätzlich mit seinem persönlichen Einkommensteuersatz versteuern.
Anders als bei vielen Aktiengewinnen gilt für private Bitcoin-Veräußerungsgewinne nach § 23 EStG im Jahr 2026 nicht automatisch die pauschale Abgeltungsteuer von 25 Prozent. Die tatsächliche Steuerbelastung hängt vom gesamten zu versteuernden Einkommen und den persönlichen Verhältnissen ab.
Bitcoin nach einem Jahr verkaufen
Nach Ablauf der einjährigen Haltefrist spielt die Höhe des Gewinns grundsätzlich keine Rolle mehr. Entscheidend ist nur, dass die Bitcoin länger als ein Jahr im Privatvermögen gehalten wurden.
Merke: Bei privat gehaltenen Bitcoin entscheidet 2026 grundsätzlich die Haltedauer über die Steuerfreiheit. Nach mehr als einem Jahr bleiben Veräußerungsgewinne unabhängig von ihrer Höhe steuerfrei.
Krypto-Freigrenze 2026: Wie viel Gewinn ist steuerfrei?
Neben der einjährigen Haltefrist gibt es eine weitere wichtige Regelung: die Freigrenze von 1.000 Euro für private Veräußerungsgeschäfte.
Sie gilt bereits seit 2024 und bleibt auch 2026 maßgeblich.
Allerdings handelt es sich ausdrücklich um eine Freigrenze und nicht um einen Freibetrag. Dieser Unterschied kann erhebliche steuerliche Auswirkungen haben.
Freigrenze oder Freibetrag: Was ist der Unterschied?
Bei einem Freibetrag wäre lediglich der übersteigende Betrag steuerpflichtig.
Bei einer Freigrenze funktioniert das anders: Sobald der Gesamtgewinn die Grenze erreicht, ist grundsätzlich der gesamte steuerpflichtige Gewinn zu versteuern.
| Gewinn innerhalb der Haltefrist | Steuerliche Behandlung |
|---|---|
| 500 Euro | Steuerfrei |
| 999 Euro | Steuerfrei |
| 1.000 Euro | Gesamter Gewinn steuerpflichtig |
| 1.500 Euro | Gesamter Gewinn steuerpflichtig |
| 5.000 Euro | Gesamter Gewinn steuerpflichtig |
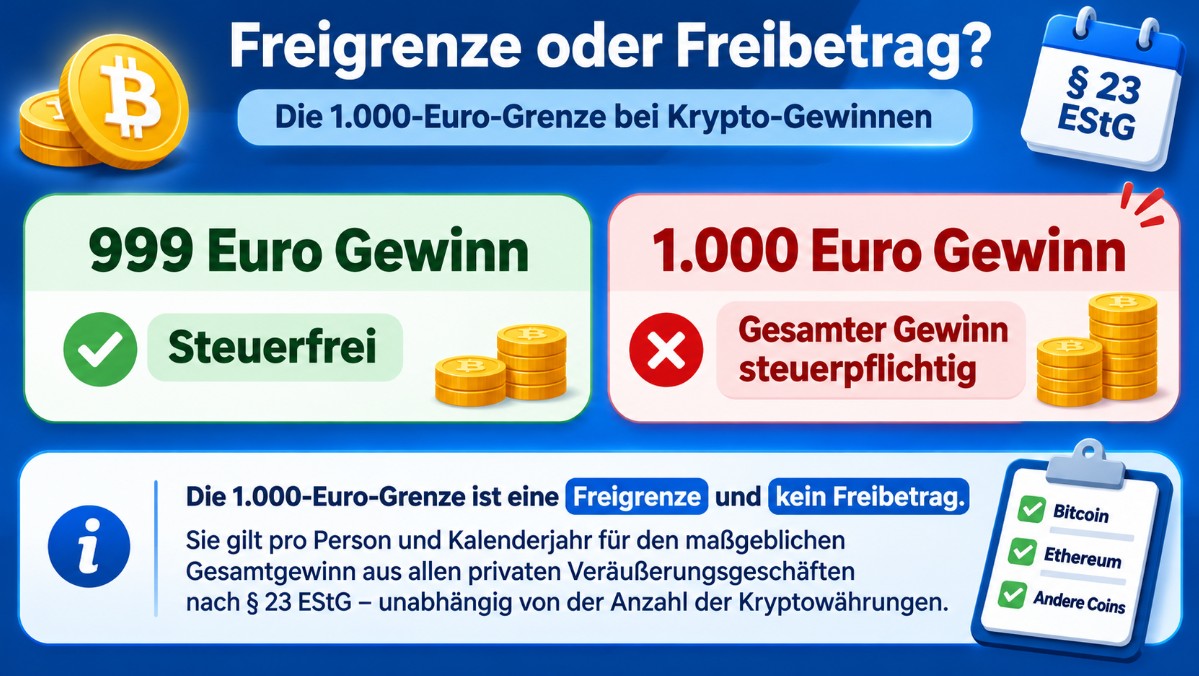
Die Freigrenze gilt pro Person und Kalenderjahr für den Gesamtgewinn aus allen privaten Veräußerungsgeschäften nach § 23 EStG. Sie ist also nicht auf einzelne Kryptowährungen oder Transaktionen beschränkt.
Wer beispielsweise 700 Euro Gewinn mit Ethereum und weitere 500 Euro mit Bitcoin innerhalb der jeweiligen Haltefrist erzielt, kommt auf insgesamt 1.200 Euro. Sofern keine verrechenbaren Verluste vorliegen, ist der gesamte Betrag steuerpflichtig.
Drei Beispiele zur Krypto-Besteuerung
Ein Anleger kauft Bitcoin und verkauft diese sechs Monate später mit 800 Euro Gewinn. Weitere private Veräußerungsgewinne bestehen nicht.
Ein Anleger erzielt innerhalb von acht Monaten 1.200 Euro Gewinn mit Ethereum.
Ein Anleger hält seine Bitcoin zwei Jahre und verkauft anschließend mit 15.000 Euro Gewinn.
Welche Krypto-Transaktionen sind steuerpflichtig?
Nicht nur der Verkauf von Kryptowährungen gegen Euro kann steuerliche Folgen haben. Auch der Tausch zwischen verschiedenen Kryptowährungen gilt grundsätzlich als Veräußerung.
Bitcoin gegen Ethereum tauschen
⇄
Ethereum (ETH)
Wer Bitcoin gegen Ethereum tauscht, verkauft aus steuerlicher Sicht seine Bitcoin und kauft gleichzeitig Ethereum.
Erfolgt der Tausch innerhalb der einjährigen Haltefrist, kann ein steuerpflichtiger Gewinn entstehen. Für die neu erworbenen Ethereum beginnt anschließend eine eigene Haltefrist.
Bitcoin in Stablecoins wechseln
⇄
USDT / USDC
Viele Anleger tauschen ihre Bitcoin nicht direkt gegen Euro, sondern wechseln beispielsweise in Stablecoins wie USDT oder USDC.
Steuerlich macht das grundsätzlich keinen Unterschied: Auch der Wechsel in einen Stablecoin gilt grundsätzlich als Veräußerung. Für die neu angeschafften Stablecoins beginnt eine eigene Haltefrist.
Mit Kryptowährungen bezahlen
Wer mit Bitcoin ein Produkt oder eine Dienstleistung bezahlt, gibt dabei Kryptowährungen gegen eine Gegenleistung ab.
Daher kann auch diese Zahlung ein privates Veräußerungsgeschäft auslösen.
Anders sieht es bei einer reinen Übertragung zwischen eigenen Wallets aus. Solange kein Eigentümerwechsel gegen Entgelt stattfindet, liegt grundsätzlich kein steuerpflichtiger Verkauf vor.
Wichtig: Auch wenn Transfers zwischen eigenen Wallets grundsätzlich nicht steuerpflichtig sind, solltest du diese vollständig und korrekt dokumentieren, um die Herkunft deiner Kryptowährungen und die ursprüngliche Haltefrist gegenüber dem Finanzamt nachweisen zu können.
Staking und Lending: Welche Haltefrist gilt 2026?
Besondere Steuerregeln können gelten, wenn Anleger ihre Kryptowährungen nicht nur halten, sondern damit zusätzliche Erträge erwirtschaften.
Beim Staking werden Kryptowährungen zur Unterstützung eines Proof-of-Stake-Netzwerks eingesetzt. Dafür können Anleger zusätzliche Coins als Belohnung erhalten.
Verlängert Staking die Haltefrist auf zehn Jahre?
Lange war unklar, ob sich die steuerliche Haltefrist durch Staking von einem auf zehn Jahre verlängert.
Das Bundesfinanzministerium hat hierzu klargestellt, dass die Zehnjahresfrist bei Currency- und Payment-Token nicht angewendet wird.
Offizielle Quelle:
BMF-Schreiben vom 6. März 2025
Wie werden Staking-Rewards besteuert?
Wichtig ist die Unterscheidung zwischen den ursprünglich gehaltenen Kryptowährungen und den neu erhaltenen Staking-Belohnungen.
Passive Staking-Rewards können bereits beim steuerlichen Zufluss als sonstige Einkünfte nach § 22 Nr. 3 EStG steuerpflichtig sein.
Freigrenze: 256 Euro pro Jahr
Werden Staking-Rewards später verkauft, muss dieser Vorgang gesondert steuerlich geprüft werden. Für die erhaltenen Coins können eigene Anschaffungskosten und eine neue einjährige Haltefrist relevant sein.
Wichtig: Die 256-Euro-Freigrenze für bestimmte Staking-Erträge ist nicht mit der 1.000-Euro-Freigrenze für private Krypto-Veräußerungsgewinne zu verwechseln. Beide betreffen unterschiedliche steuerliche Sachverhalte.
Was gilt beim Krypto-Lending?
Beim Lending überlassen Anleger ihre Kryptowährungen anderen Marktteilnehmern und erhalten dafür eine Vergütung. Auch diese Erträge können steuerpflichtig sein.
Erhaltene Vergütungen können bereits beim Zufluss steuerpflichtig sein. Die genaue Einordnung hängt von der Vertragsgestaltung ab.
Für einen späteren Verkauf ist die steuerliche Behandlung separat zu prüfen. Bei begünstigten privaten Kryptowerten kann die einjährige Haltefrist relevant sein.
Wichtig: Laufende Lending-Erträge und Gewinne aus einem späteren Verkauf sind steuerlich getrennt zu betrachten. Gerade bei komplexen DeFi-Produkten empfiehlt sich eine individuelle Prüfung.
Geschenkte und geerbte Bitcoin: Beginnt die Haltefrist neu?
Wer Bitcoin geschenkt bekommt oder erbt, muss nach geltendem Recht grundsätzlich keine neue einjährige Haltefrist beginnen.
Bei einem unentgeltlichen Erwerb wird nach § 23 EStG grundsätzlich der ursprüngliche Anschaffungszeitpunkt des Rechtsvorgängers zugerechnet.
Die ursprüngliche Anschaffung erfolgt im Jahr 2022.
Der Vater überträgt seine Bitcoin unentgeltlich an seine Tochter.
Für die Haltefrist wird grundsätzlich weiterhin die Anschaffung von 2022 berücksichtigt.
✓ Ergebnis: Die Haltefrist beginnt durch die Schenkung nicht neu. Ein späterer Verkauf kann daher grundsätzlich steuerfrei sein.
Wichtig: Auch wenn beim späteren Bitcoin-Verkauf keine Einkommensteuer anfällt, können durch die Übertragung Schenkung- oder Erbschaftsteuern entstehen.
Zudem könnte die geplante Steuerreform Auswirkungen auf künftige Übertragungen haben. Mehr dazu in unserem Artikel: Bitcoin vererben: Warum der Bestandsschutz gefährdet sein könnte.
FIFO-Methode: Wie wird die Bitcoin-Haltefrist nachgewiesen?
Wer mehrfach Bitcoin kauft und später einen Teil verkauft, muss bestimmen, welche Anschaffung dem Verkauf zuzuordnen ist. Dabei spielt die sogenannte FIFO-Methode eine wichtige Rolle.
Vereinfacht bedeutet das: Sind einzelne Coins nicht eindeutig zuzuordnen, werden bei der Fristberechnung vereinfacht die zuerst angeschafften Coins als zuerst veräußert betrachtet.
Dem Verkauf werden die zuerst erworbenen 0,5 BTC aus Januar 2025 zugeordnet.
✓ Grundsätzlich steuerfrei: Die zuerst erworbenen Bitcoin wurden länger als ein Jahr gehalten.
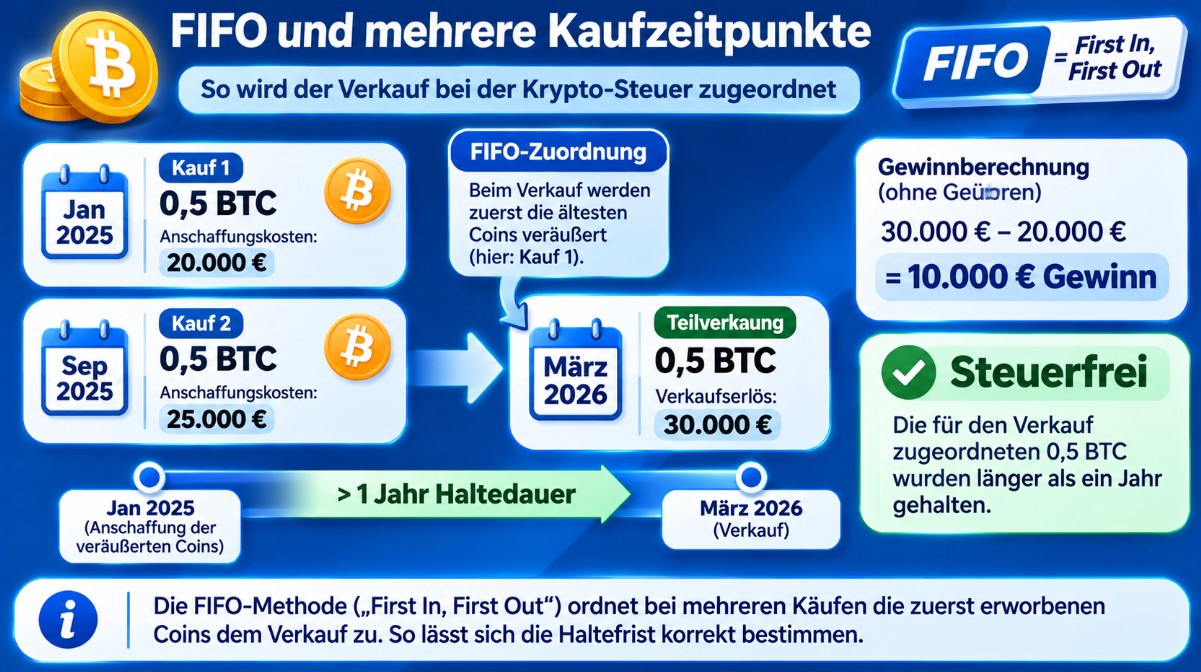
Allerdings ist FIFO nicht uneingeschränkt die einzige Berechnungsmethode. Nach dem BMF-Schreiben vom 6. März 2025 gilt zunächst der Grundsatz der Einzelbetrachtung.
Ist eine Einzelbetrachtung nicht möglich, gelten für die Haltefrist grundsätzlich die zuerst angeschafften Coins als veräußert. Für die Wertermittlung ist grundsätzlich die Durchschnittsmethode vorgesehen; FIFO kann hierfür als Vereinfachungsmethode angewendet werden.
Wichtig: Die Finanzverwaltung verlangt grundsätzlich eine walletbezogene Betrachtung. Die gewählte Berechnungsmethode muss für dieselbe Wallet und Kryptowährung grundsätzlich einheitlich angewendet werden.
Quelle:
BMF-Schreiben vom 6. März 2025, insbesondere Randnummern 61 und 62.
Krypto-Steuererklärung 2026: Welche Nachweise sind wichtig?
Wer Kryptowährungen kauft, tauscht oder verkauft, sollte sämtliche steuerlich relevanten Transaktionen dokumentieren. Nur so lässt sich die Haltefrist gegenüber dem Finanzamt zuverlässig nachweisen.
Steuerpflichtige private Veräußerungsgewinne aus Bitcoin und anderen Kryptowährungen werden grundsätzlich in der Anlage SO der Einkommensteuererklärung angegeben.
Krypto-Steuersoftware kann bei der Berechnung helfen. Die Verantwortung für vollständige und korrekte Angaben bleibt jedoch beim Steuerpflichtigen.
Gut zu wissen: Steuerfreie Verkäufe nach Ablauf der Jahresfrist müssen grundsätzlich nicht als steuerpflichtige private Veräußerungsgeschäfte angegeben werden. Die Nachweise solltest du trotzdem aufbewahren.
Wer seine Coins selbst verwahrt, sollte die Transaktionshistorie zusätzlich sichern. Unser Ratgeber über Cold Storage und die sichere Krypto-Aufbewahrung erklärt die Grundlagen.
DAC8 ab 2026: Krypto-Börsen melden Transaktionen an Finanzbehörden
Seit 2026 gelten in Deutschland neue Meldepflichten für bestimmte Krypto-Dienstleister. Grundlage ist das Kryptowerte-Steuertransparenz-Gesetz (KStTG), das die europäischen DAC8-Vorgaben umsetzt.
Meldepflichtige Anbieter müssen bestimmte Kunden- und Transaktionsdaten erfassen und an die zuständigen Steuerbehörden übermitteln.
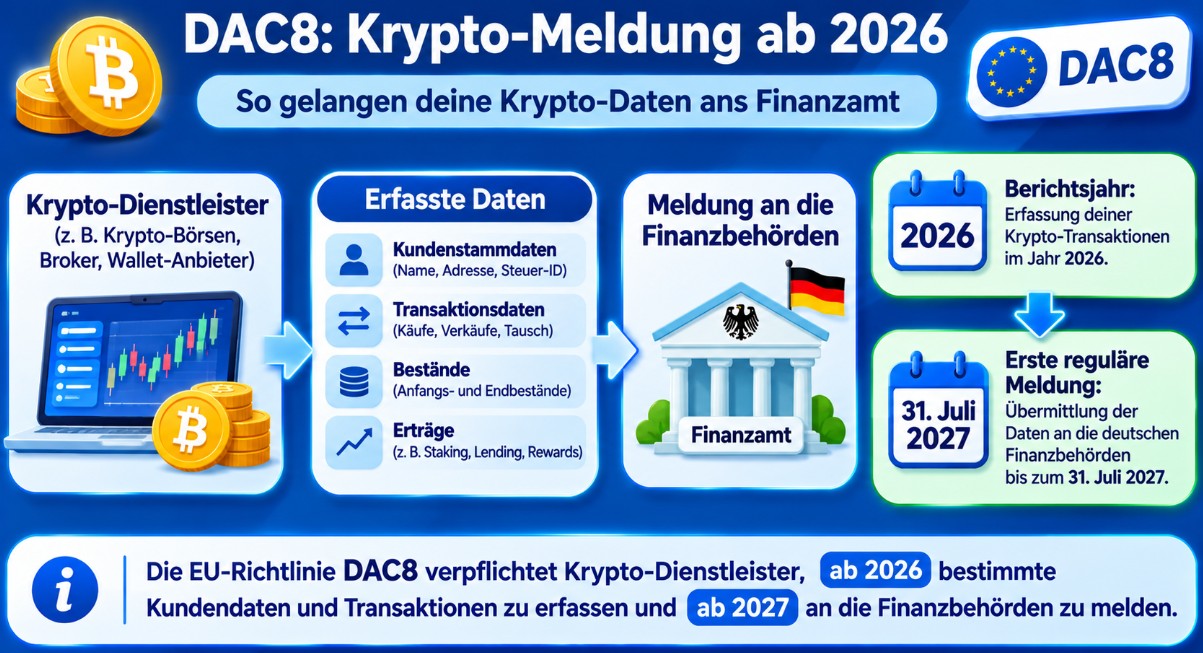
Wichtig: DAC8 schafft keine neue Steuer auf bisher steuerfreie Bitcoin-Gewinne. Die Regeln betreffen die Erfassung und Übermittlung steuerlich relevanter Informationen.
Offizielle Quelle: § 9 Kryptowerte-Steuertransparenz-Gesetz. Weitere Hintergründe zu den Datenschutzrisiken gibt es in unserem Artikel: DAC8: Warum Datenlecks für Bitcoin-Anleger gefährlich werden könnten.
Wird die Krypto-Haltefrist 2027 abgeschafft?
Die Zukunft der einjährigen Krypto-Haltefrist ist im November 2026 weiterhin offen. Das Bundesfinanzministerium veröffentlichte am 30. September 2026 einen Referentenentwurf zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen.
Die geplante Steuerreform befindet sich weiterhin im politischen Abstimmungsprozess. Für 2026 gilt grundsätzlich die bisherige einjährige Krypto-Haltefrist nach § 23 EStG.
Kommt die Abgeltungsteuer auf Bitcoin?
Der Referentenentwurf sieht vor, bestimmte Kryptowährungen künftig steuerlich als Kapitalvermögen zu behandeln. Für erfasste neue Anschaffungen könnte damit die Steuerfreiheit nach einem Jahr entfallen.
Für bis Ende 2026 angeschaffte Kryptowerte sieht der Entwurf grundsätzlich Übergangsregelungen vor. Allerdings bestehen noch offene Fragen zum Bestandsschutz, insbesondere bei Schenkungen und Erbschaften.
Offizielle Quelle:
Referentenentwurf des Bundesfinanzministeriums vom 30. September 2026.
Aktuelle Entwicklung vom 12. November 2026
Zuletzt deutete sich eine mögliche Verschiebung der Steuerreform an. Nach einem Medienbericht soll die geplante Neuregelung 2027 vorerst ausbleiben. Eine endgültige Entscheidung liegt jedoch nicht vor.
Auch am 11. November befasste sich das Bundeskabinett nicht mit dem entsprechenden Referentenentwurf. Der FDP-Politiker Frank Schäffler warnte deshalb vor einer verfrühten Entwarnung. Eine mögliche Verschiebung wäre noch keine endgültige Absage.
Warum die geplante Abschaffung möglicherweise verschoben wird und welche Unsicherheiten weiterhin bestehen.
Das bedeutet die Entwicklung für Anleger
Die einjährige Krypto-Haltefrist bleibt 2026 bestehen. Ob und wann die geplante Abschaffung tatsächlich umgesetzt wird, ist weiterhin offen. Verfolge am besten aktiv unseren Krypto-Haltefrist-Newsbereich.
Häufig gestellte Fragen zur Krypto-Haltefrist 2026
Weitere wichtige Fragen rund um die Besteuerung von Bitcoin und Kryptowährungen in Deutschland.
Hinweis: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt keine individuelle Steuer- oder Rechtsberatung dar. Bei komplexen Sachverhalten sollte ein auf Kryptowährungen spezialisierter Steuerberater hinzugezogen werden. Zur Erstellung des Inhalts wurden KI-Werkzeuge eingesetzt.


